Investeringsgids voor Hotels op de Griekse Eilanden
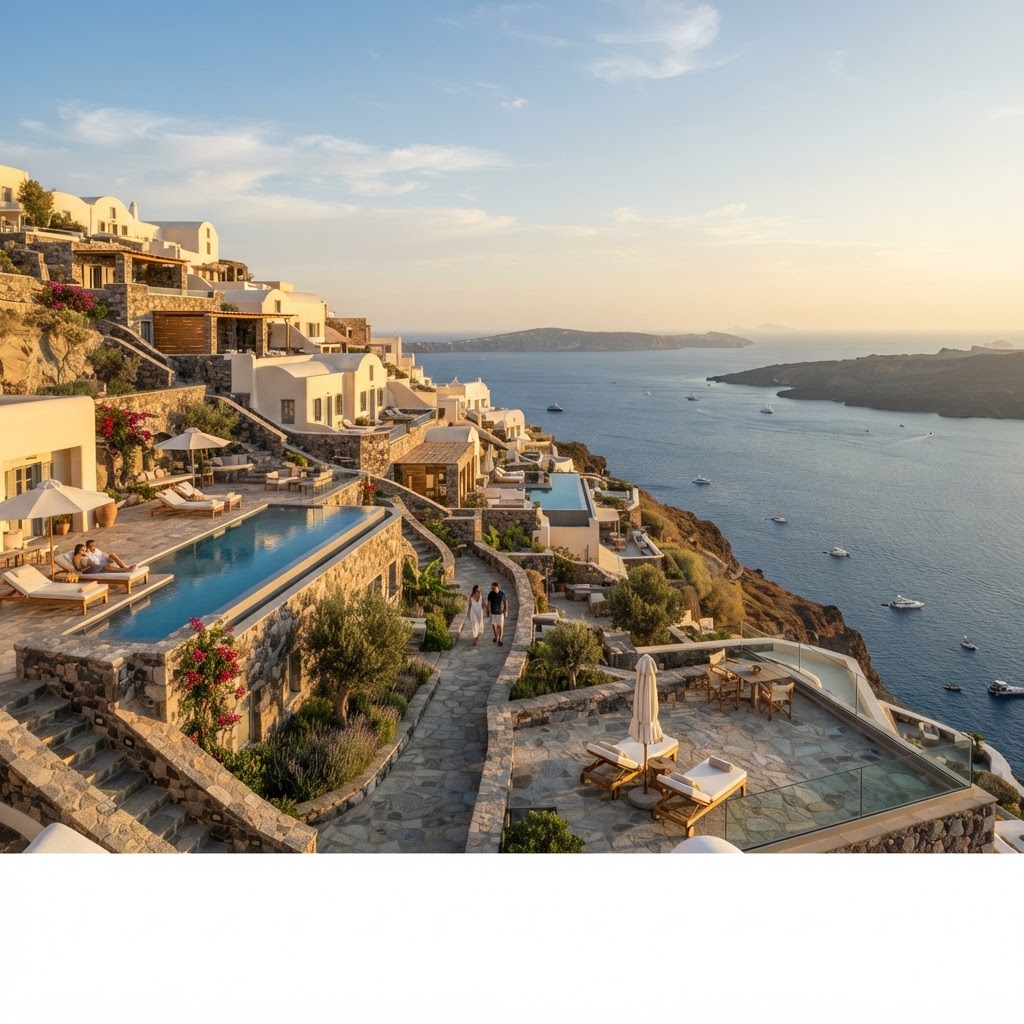
Investeren in hotels op de Griekse eilanden biedt een van de meest aantrekkelijke kansen in de Europese hospitality-sector. Het combineert een robuuste vraag vanuit het toerisme met een strategische mediterrane ligging en evoluerende regelgeving. In 2025 verwelkomde Griekenland meer dan 36 miljoen internationale bezoekers, waarvan bijna 60% van de overnachtingen plaatsvond op de eilanden. Toch blijft de markt gefragmenteerd, wat aanzienlijke consolidatiemogelijkheden biedt. Deze definitieve gids leidt u door elk aspect van het verwerven, financieren en exploiteren van hotelvastgoed op de Griekse eilanden—van het navigeren door het Golden Visa-programma en eiland-specifieke bouwrestricties tot het evalueren van seizoensgebonden bezettingsgraden, personeelsuitdagingen en exitstrategieën. Of u nu een boetiekhotel op Santorini, een resort aan het strand op Kreta of een historisch pand op de Cycladen overweegt, hier vindt u de kaders, due diligence-checklists, financiële benchmarks en expert-inzichten die nodig zijn om een winstgevende investering te structureren die bestand is tegen zowel de piekvraag in de zomer als de realiteit van de mediterrane seizoensgebondenheid.
Key Takeaways
- Hotels op de Griekse eilanden profiteren van exploitatieperiodes van 8 tot 9 maanden op de grotere eilanden, waarbij de tussenseizoenen (april-mei, september-oktober) nu 65-75% van de zomertarieven genereren.
- De drempel voor het Griekse Golden Visa is in 2024 verhoogd naar €800.000 in gebieden met een hoge vraag (inclusief de meeste populaire eilanden), wat directe impact heeft op acquisitiestrategieën.
- Eiland-specifieke planningswetgeving varieert sterk: Santorini en Mykonos hanteren strikte limieten voor de hotelcapaciteit, terwijl Kreta en Rhodos flexibelere uitbreidingsmogelijkheden bieden.
- Succesvolle investeringen in Griekse hotels vereisen doorgaans 25-35% eigen vermogen, waarbij lokale en internationale kredietverstrekkers 65-75% LTV bieden op stabiele activa met een bewezen track record van drie jaar.
- Personeelskosten en beschikbaarheid vormen de grootste operationele uitdaging; seizoensgebonden arbeidstekorten zorgen voor een jaarlijkse looninflatie van 12-18% voor rollen in het hoogseizoen.
- Waterschaarste, afvalverwerking en energiekosten (20-30% hoger dan op het vasteland) beïnvloeden de marges direct en moeten worden meegenomen in haalbaarheidsstudies.
- De exit-liquiditeit blijft sterk voor goed gepositioneerde activa: premium eilandhotels met 10-30 kamers realiseren EBITDA-multiples van 12-16x bij verkoop aan internationale kopers en hotelgroepen.
Waarom Griekse eilanden de hotelinvesteringen in het Middellandse Zeegebied in 2026 domineren
Het structurele voordeel van toerisme op de Griekse eilanden
Hotels op de Griekse eilanden zijn uitgegroeid tot de meest aantrekkelijke investeringsmogelijkheid in de mediterrane hotelsector, waarbij ze traditionele bolwerken op belangrijke statistieken overtreffen. Het aantal internationale aankomsten op de Griekse eilanden bereikte 34,2 miljoen bezoekers in 2025, wat een groei van 18% ten opzichte van het voorgaande jaar vertegenwoordigt, terwijl de Spaanse kustregio's met slechts 6% groeiden en de Italiaanse eilandbestemmingen stagneerden.
De investeringsvisie rust op drie structurele pijlers: verlengde seizoensduur, volwassenwording van de infrastructuur en gediversifieerde vraagbronnen. Het Griekse toeristenseizoen loopt nu van maart tot en met november op de belangrijkste eilanden, met bezettingsgraden in de schoudermaanden van gemiddeld 68% in april en oktober 2025—cijfers die een decennium geleden onmogelijk leken.
Factoren van toeristische vraag die de markt hervormen
Integratie van cruisetoerisme heeft de toegankelijkheid van de eilanden getransformeerd. Piraeus en secundaire havens verwerkten 6,8 miljoen cruisepassagiers in 2025, waarbij velen hun verblijf vóór of na de cruise verlengden. De directe vluchtverbindingen zijn aanzienlijk uitgebreid: Santorini ontvangt nu 47 directe routes tijdens het hoogseizoen, terwijl opkomende eilanden zoals Milos in 2025 alleen al 12 nieuwe verbindingen toevoegden.
Het Griekse programma voor digitale nomadenvisa, gelanceerd in 2024, droeg in 2025 bij aan 89.000 langverblijvers op eilandbestemmingen, met een gemiddeld verblijf van 4,7 maanden. Deze bezoekers genereren inkomsten buiten het seizoen en hebben hogere dagelijkse uitgaven (€127 versus €89 voor standaardtoeristen), terwijl ze periodes met een lagere vraag opvullen.
Vergelijkende rendementsanalyse: Griekenland versus mediterrane concurrenten
De groei van de gemiddelde dagprijs (ADR) op de Griekse eilanden bedroeg tussen 2023–2025 gemiddeld 12,3% per jaar, vergeleken met 5,8% in Spanje en 4,1% in Italië. Deze prijskracht weerspiegelt het beperkte aanbod—Griekse planningsbeperkingen beperken nieuwe hotelontwikkelingen in beschermde zones—gecombineerd met de stijgende vraag vanuit hoogwaardige bronmarkten.
Uitsplitsing van investeerdersnationaliteit en kapitaalstromen
Buitenlandse investeringen in hotels op de Griekse eilanden bedroegen €2,1 miljard in 2025, waarbij de nationaliteit van kopers merkbaar verschoof. Duitse investeerders voerden de lijst aan met 28% van het transactievolume, gevolgd door Britse (19%), Amerikaanse (16%), Franse (12%) en kopers uit het Midden-Oosten (11%). Opvallend is dat Chinees institutioneel kapitaal na een afwezigheid van vijf jaar terugkeerde op de markt en drie resortportfolio's ter waarde van €340 miljoen verwierf.
Het EU-lidmaatschap biedt structurele voordelen: geen beperkingen voor buitenlands eigendom (behalve op specifieke grenseilanden), toegang tot Europese ontwikkelingsfondsen en regelgeving die grensoverschrijdende transacties vereenvoudigt. De euro-denominatie elimineert valutarisico voor eurozone-investeerders, terwijl de stabilisatie van de Griekse bankensector betrouwbare financieringskanalen heeft hersteld; lokale banken bieden nu 60–65% LTV-hypotheken aan gekwalificeerde buitenlandse kopers tegen rentetarieven van 4,2–5,8%.
Stap 1: Het kiezen van uw doeleiland en hoteltypologie
Raamwerk voor eilandselectie: Investeringsdoelstellingen koppelen aan geografie
Een succesvolle investering in een hotel op een Grieks eiland begint met een strategische eilandkeuze die is afgestemd op uw kapitaal, operationele capaciteit en rendementsverwachtingen. De beslissingsmatrix evalueert zes kritieke dimensies:
Toegankelijkheid en connectiviteit bepalen uw potentiële gastenprofiel. Eilanden met internationale luchthavens (Santorini, Mykonos, Kreta, Rhodos, Korfoe, Zakynthos, Kos) kennen premium waarderingen maar bieden onmiddellijke schaalbaarheid. Eilanden die afhankelijk zijn van veerboten (Milos, Sifnos, Folegandros, Antiparos) ruilen lagere instapkosten in voor operationele complexiteit en kortere seizoenen.
Toeristische volwassenheid beïnvloedt de concurrentie-intensiteit en ontwikkelingsbeperkingen. Volwassen markten zoals Santorini hebben te maken met strikte bouwbeperkingen, archeologische beperkingen en een verzadigd aanbod aan accommodaties—maar leveren een bewezen vraag en premiumprijzen. Opkomende bestemmingen bieden ontwikkelingsflexibiliteit en 'value-add'-potentieel, maar vereisen meer tijd voor markteducatie en merkopbouw.
Grote eilanden: Gevestigde markten met premiumprijzen
Santorini vertegenwoordigt het luxesegment: de gemiddelde hoteltransactieprijzen bereikten €18.500 per kamer in 2025, waarbij eigendommen met uitzicht op de caldera meer dan €35.000 per kamer kostten. Het seizoen blijft geconcentreerd (mei–oktober genereert 89% van de jaaromzet), terwijl waterschaarste en rioleringsinfrastructuur aanzienlijke operationele investeringen vereisen. Meest geschikt voor ervaren exploitanten die zich richten op ultra-premium positionering.
Mykonos levert de hoogste ADR van het Middellandse Zeegebied (€520 in juli–augustus 2025), maar kampt met hevige concurrentie van meer dan 340 erkende hotels. Acquisitiemogelijkheden concentreren zich op erfgoedconversies in Chora of percelen aan het strand die een volledige herontwikkeling vereisen. Minimaal haalbare investering: €3,2 miljoen voor een competitief boutiquehotel met 8 kamers.
Kreta biedt schaal en diversificatie in vier verschillende regio's. Chania en Rethymno geven de voorkeur aan boetiekerfgoedhotels (€1,8–4,5 miljoen voor 10–18 kamers), terwijl Heraklion en Agios Nikolaos grotere resorts ondersteunen (50–200 kamers, €8–35 miljoen). Een verlengd seizoen (maart–november) en de binnenlandse Griekse vraag zorgen voor omzetstabiliteit. Cap rates variëren van 6,5–8,2% afhankelijk van locatie en staat.
Rhodos combineert middeleeuws erfgoed met infrastructuur voor strandresorts. De oude stad biedt conversiemogelijkheden (€2.200–3.800 per m² voor restauratieprojecten), terwijl Lindos en de stranden aan de westkust gevestigde resortacquisities bieden (€95.000–165.000 per kamer voor operationele eigendommen). Het hele jaar door toegankelijkheid ondersteunt een handelsperiode van 9 maanden.
Opkomende eilanden: 'Value-add'-mogelijkheden met ontwikkelingspotentieel
Milos is een voorbeeld van de opkomende kans: het aantal bezoekers steeg in 2025 met 34%, terwijl het hotelaanbod beperkt blijft (68 erkende eigendommen). Grondaankoopkosten (€180–420 per m² voor bouwrijpe kavels) en bouwkosten (€1.400–1.850 per m²) maken nieuwbouw-boetiekhotels mogelijk voor een totale investering van €1,2–2,8 miljoen. De veerbootverbinding is verbeterd met extra winterdiensten.
Paros en Naxos bevinden zich in het midden tussen gevestigd en opkomend. Beide bieden internationale veerboothubs, uitbreiding van luchthavendiensten en diverse landschappen die meerdere hotelconcepten ondersteunen. Dorpspensions (6–12 kamers, €850.000–1,9 miljoen) bieden toegankelijke instappunten, terwijl percelen aan het strand luxe villaprojecten ondersteunen (€2,5–6 miljoen voor complexen met 4–8 villa's).
Investeerdersprofiel matchen met hoteltypologie
Beginnende investeerders (budget €800.000–2 miljoen): Dorpspensions op Naxos, Paros of Sifnos; traditionele stenen huizen die cosmetische renovatie behoeven; 6–10 kamers; eigenaar-exploitant model of klein managementteam.
Ervaren exploitanten (€2–8 miljoen): Erfgoedconversies tot boetiekhotel in secundaire steden; kleine resorts aan het strand (15–30 kamers); eigendommen die een operationele ommekeer of herpositionering vereisen; locaties op Kreta, Rhodos, Korfoe.
Institutioneel kapitaal (€8 miljoen+): Gevestigde resorts die kapitaalinvesteringen vereisen; bouwlocaties voor luxe nieuwbouwresorts; portfolio-acquisities; grote eilanden of grootschalige kustprojecten op Kreta.
Lifestyle-investeerders op zoek naar verblijf: Eigendommen die in aanmerking komen voor het Golden Visa (€800.000+ in toeristische zones); combinatie van eigen woning plus verhuureenheden; focus op eilanden met een levensstijl die het hele jaar door prettig is (Korfoe, Kreta, Rhodos).
Stap 2: Juridische structuur, verblijfstrajecten en het Golden Visa-programma
Optimale juridische entiteiten voor buitenlandse hotelinvesteerders
Buitenlanders die Griekse eilandhotels verwerven, moeten passende juridische structuren opzetten die aansprakelijkheidsbescherming, fiscale efficiëntie en operationele flexibiliteit in evenwicht brengen. Drie entiteitstypes domineren hoteltransacties:
Griekse Naamloze Vennootschap (SA) past bij grotere resortactiviteiten en institutionele investeerders. Minimaal aandelenkapitaal van €25.000, vereist een raad van bestuur en jaarlijkse gecontroleerde jaarrekeningen. De voorkeur gaat hiernaar uit voor eigendommen met meer dan 30 kamers of een waarde van meer dan €5 miljoen, vooral bij het zoeken naar bankfinanciering of het plannen van een uiteindelijke beursnotering. Vennootschapsbelasting: 22% over winst.
Besloten Vennootschap (EPE) vertegenwoordigt de traditionele keuze voor middelgrote hotels (10–40 kamers). Minimaal kapitaal €4.500, eenvoudiger bestuur dan SA, geschikt voor family office-structuren of partnerschappen. Wordt voor nieuwe oprichtingen in toenemende mate vervangen door de IKE, maar blijft gebruikelijk in bestaand hotelbezit.
Private Vennootschap (IKE) is sinds de regelgevende hervormingen het voorkeursmiddel voor investeerders in boetiekhotels geworden. Minimaal kapitaal van slechts €1, gestroomlijnde oprichting (binnen 3–5 dagen online voltooid), optie voor één lid ideaal voor individuele investeerders, en verminderde administratieve last. Vennootschapsbelasting is gelijk aan die van de SA met 22%, maar de operationele eenvoud maakt de IKE optimaal voor eigendommen met minder dan 25 kamers.
Implicaties voor belastingresidentie en strategische structurering
De Griekse belastingresidentie activeert belasting op wereldwijd inkomen voor individuen die jaarlijks 183+ dagen in Griekenland verblijven. Hotelinvesteerders moeten zorgvuldig structureren:
Niet-ingezeten eigendom: Buitenlandse individuen of bedrijven die Griekse hoteleenheden bezitten, betalen Griekse vennootschapsbelasting (22%) over hotelwinsten, plus dividendbelasting (5% onder de meeste verdragen ter voorkoming van dubbele belasting) bij uitkering aan aandeelhouders. Geen Griekse inkomstenbelasting tenzij er sprake is van vestiging.
Ingezeten eigendom: Individuen die een Griekse belastingresidentie verkrijgen, worden geconfronteerd met inkomstenbelasting op wereldwijd inkomen (9–44% progressieve tarieven) plus verplichte sociale bijdragen. Echter, Griekenland's alternatieve belastingregime voor gepensioneerden en terugkerende Grieken (geïntroduceerd in 2024, uitgebreid in 2025) biedt een vlaktaks van 10% op inkomsten uit het buitenland voor gekwalificeerde individuen die verhuizen naar Griekse eilanden met een bevolking van minder dan 20.000—mogelijk aantrekkelijk voor lifestyle-investeerders.
Het herziene Golden Visa-programma: Strategie voor de drempel van €800.000
Griekenlands Golden Visa verleent verblijfsvergunningen van vijf jaar (verlengbaar tot permanente verblijfsvergunning en burgerschap) via vastgoedinvesteringen. De hervormingen van 2024 creëerden een systeem met twee niveaus dat hotelinvesteerders direct beïnvloedt:
Minimale investering van €800.000 geldt voor:
- Regio Attica (inclusief Athene)
- Thessaloniki
- Eilanden Mykonos en Santorini
- Aangewezen toeristische zones met "hoge vraag" (jaarlijks bijgewerkt)
Deze drempel dekt de meeste premium hotelacquisities op eilanden. Een boetiekhotel op Mykonos van €2,8 miljoen kwalificeert automatisch, evenals een grotwoningconversie op Santorini van €850.000—mits het eigendom binnen de toeristische zones valt.
Minimale investering van €400.000 blijft beschikbaar voor:
- Eigendommen die een volledige renovatie vereisen (gecertificeerd door ingenieur)
- Commerciële eigendommen omgezet naar residentieel (hotelconversies naar appartementen)
- Eigendommen op eilanden buiten zones met een hoge vraag (momenteel: Milos, Sifnos, Serifos, Amorgos, Ikaria en 40+ kleinere eilanden)
- Noord-Egeïsche en Ionische eilanden (behalve het stadscentrum van Korfoe)
Strategische structurering voor Golden Visa-kwalificatie
De hybride aanpak: Investeerders die verblijf zoeken terwijl ze operationele hotels verwerven, kunnen als volgt structureren:
- Aankoop hotel van €800.000+ via een Griekse IKE-vennootschap (kwalificeert voor Golden Visa)
- Aparte eigenaarswoningcomponent: Wijs 1–2 eenheden aan als eigenaarswoning binnen de hotelstructuur, wat voldoet aan de "residentieel vastgoed"-vereiste terwijl de commerciële hoteluitbating voor de resterende eenheden behouden blijft
- Alternatief: aparte residentiële aankoop: Hotel verwerven via bedrijf (€600.000) plus afzonderlijk residentieel eigendom (€400.000) op een kwalificerend eiland—gecombineerde investering van €1 miljoen biedt verblijf plus pure commerciële hoteluitbating
Beperkingen voor grenseilanden en conversie van landbouwgrond
Er gelden kritieke beperkingen voor specifieke locaties:
Grenseilanden (waaronder Lesbos, Chios, Samos, Leros, Kastellorizo en 15 andere) beperken buitenlands eigendom van niet-EU-burgers. EU-burgers hebben geen beperkingen; niet-EU-kopers vereisen speciale vergunningen van het Ministerie van Defensie, die meestal worden verleend voor commercieel horecagebruik, maar de transactietermijnen met 4–8 maanden verlengen.
Conversie van landbouwgrond: Veel kustpercelen behouden hun landbouwbestemming. Conversie naar toeristisch gebruik vereist:
- Verwijdering uit het landbouwregister (3–6 maanden)
- Milieueffectrapportage voor percelen groter dan 4.000 m²
- Certificering van geschiktheid voor toerisme door de regionale planningsautoriteit
- Betaling van conversiekosten (€8–15 per m², afhankelijk van het eiland)
Eigendommen met bestaande hotelvergunningen vermijden deze complicaties—een belangrijk voordeel bij due diligence voor operationele acquisities versus landontwikkeling.
Stap 3: Due diligence checklist voor hotelacquisities op Griekse eilanden
Eigendomsverificatie en Kadasteronderzoek (Ktimatologio)
De verificatie van Griekse eigendomstitels vereist minutieus onderzoek via meerdere systemen. Het Ktimatologio (Helleens Kadaster) beslaat inmiddels ongeveer 94% van de Griekse eilanden en biedt definitieve titelregistratie—maar historische hiaten en complicaties tijdens de overgangsperiode vereisen grondige controle.
Essentieel eigendomsonderzoek:
- Ktimatologio-certificaat (waar kadaster operationeel is): Bevestigt geregistreerde eigenaar, perceelgrenzen, lasten, hypotheken en rechten van derden. 3 maanden geldig vanaf uitgifte; verkrijg onmiddellijk voor voltooiing een bijgewerkt certificaat.
- Notarieel archiefonderzoek: Voor eigendommen in gebieden zonder kadaster of pre-kadastertransacties, de eigendomsketen minimaal 30 jaar traceren via notariële akten. Eilanden met onvolledige kadasterdekking (delen van Kreta, kleinere Cycladen) vereisen deze parallelle verificatie.
- Gemeentelijke belastinggegevens: Kruisverwijs eigendom tegenover gemeentelijke belastingbetalingsgegevens (ENFIA). Discrepanties tussen kadaster en belastinggegevens wijzen op mogelijke grenskwesties of ongeregistreerde structuren.
- Hypotheekregisteronderzoek: Afzonderlijk onderzoek bij het lokale hypotheekkantoor (Ypothikofylakeio) onthult lasten, retentierechten en gerechtelijke bevelen die nog niet in het kadaster zijn verwerkt—vooral relevant voor noodlijdende verkopen.
Rode vlaggen die juridische resolutie vereisen voordat u verdergaat: Meerdere erfgenamen vermeld zonder successieregeling; grenskwesties met aangrenzende eigendommen; discrepanties tussen opgegeven vierkante meters en kadastermetingen (vaak in oudere hotels waar uitbreidingen zonder vergunning plaatsvonden).
Bouwvergunningen en naleving (eigendommen van vóór 1955)
De archeologie van Griekse bouwvergunningen presenteert unieke uitdagingen, met name voor erfgoedeigendommen en dorpsconversies:
Structuren van vóór 1955: Gebouwen opgericht vóór 1955 missen vaak formele bouwvergunningen—dit is wettelijk acceptabel INDIEN het eigendom voorkomt op luchtfoto's of kadasterkaarten van 1955. Uw advocaat moet het volgende verkrijgen:
- Officiële bevestiging per luchtfoto van Ktimatologio
- Ingenieurscertificaat dat bevestigt dat de structuur van vóór 1955 dateert
- Topografische survey die de huidige voetafdruk matcht met historische gegevens
Toevoegingen en renovaties van na 1955 vereisen retroactieve legalisatie indien er geen vergunningen waren verkregen. Het legalisatieproces (taktopoiisi) staat legalisatie van ongeautoriseerde constructies van vóór 2011 toe, onder voorbehoud van:
- Betaling van aanzienlijke boetes (€100–400 per m², afhankelijk van de ernst van de overtreding)
- Ingenieurscertificering dat de structuur voldoet aan de minimale veiligheidsnormen
- Bevestiging dat de structuur de huidige planningsbeperkingen niet schendt
Kritieke verificatie: Verkrijg het bouwvergunningdossier (fakelos oikodomikis adias) van de gemeente met alle goedgekeurde constructiefasen. Vergelijk met de feitelijk gebouwde structuren via een architectensurvey. Niet-geopenbaarde illegale uitbreidingen vertegenwoordigen een aanzienlijk risico—veel hotels op Griekse eilanden hebben "informele" kamertoevoegingen die gelegaliseerd of gesloopt moeten worden.
Nabijheid van archeologische vindplaatsen en erfgoedbeperkingen
Griekse eilanden bevatten duizenden archeologische vindplaatsen die strikte ontwikkelingsbeperkingen opleggen:
Klaring door archeologische dienst: Eigendommen binnen 500 meter van aangewezen archeologische vindplaatsen vereisen goedkeuring van de Ephoraat van Oudheden voor elke constructie, renovatie of gebruiksverandering. Verkrijg schriftelijke bevestiging dat:
- Voorgesteld hotelgebruik/renovatie niet in strijd is met de bescherming van de site
- Er geen archeologische vondsten bestaan op het eigendom (of dat vondsten correct zijn opgegraven en geklaard)
- Toekomstige renovatiebeperkingen gedocumenteerd zijn
Erfgoedbestemmingen: Eigendommen in beschermde nederzettingen (traditionele dorpen, middeleeuwse steden) krijgen architecturale beperkingen opgelegd voor:
- Gevelaanpassingen
- Interne structurele wijzigingen
- Materialen en afwerkingen
- Hoogte- en volumeaanpassingen
De oude stad van Rhodos, de Venetiaanse wijk van Chania en aangewezen Cycladische dorpen leggen bijzonder strikte eisen op. Reken op een premie van 40–60% voor erfgoed-conforme renovaties ten opzichte van standaardconstructie.
Milieueffecten, waterrechten en verificatie van infrastructuur
Milieueffectrapportages (Meleti Perivallontikon Epiptoseon) zijn verplicht voor:
- Hotels met meer dan 50 kamers
- Kusteigendommen binnen 100 meter van de kustlijn
- Eigendommen in Natura 2000-beschermde zones (beslaat aanzienlijke delen van veel eilanden)
- Elke ontwikkeling met een bebouwde oppervlakte van meer dan 1.000 m²
Verifieer bestaande milieu-goedkeuring of reken op €15.000–45.000 en 6–12 maanden voor een nieuwe beoordeling.
Verificatie van watervoorziening:
- Gemeentelijke aansluiting: Bevestig capaciteitstoewijzing schriftelijk bij het waterbedrijf (DEYAX). Veel eilanden kampen met waterschaarste in de zomer; verifieer gegarandeerde levering tijdens het hoogseizoen.
- Particuliere putten: Verkrijg een wateronttrekkingsvergunning van de regionale waterautoriteit; verifieer duurzame opbrengst via geologisch onderzoek; bevestig waterkwaliteit via laboratoriumtests.
- Ontziltingsinstallaties: Controleer exploitatievergunningen, onderhoudshistorie en vervangingsreservevereisten (installaties vereisen doorgaans elke 12–15 jaar een vervanging van €80.000–200.000).
Riolering en afvalinfrastructuur:
- Bevestiging gemeentelijke rioolaansluiting (of goedgekeurde septische systeemcapaciteit)
- Afvalbeheercontracten en naleving van recyclingverplichtingen
- Staat en capaciteit van de afvalwaterzuiveringsinstallatie (voor grotere resorts)
Arbeidsverplichtingen en operationele due diligence
Beoordeling van personeelscontracten: Het Griekse arbeidsrecht biedt sterke bescherming aan werknemers. Verifieer:
- Alle werknemerscontracten en vergoedingsvoorwaarden
- Openstaande vakantietoeslagen, ontslagvergoedingen en pensioenbijdragen
- Toepasbaarheid van collectieve arbeidsovereenkomsten (toeristische sectorovereenkomsten kunnen van toepassing zijn)
- Classificaties voor seizoensgebonden versus vaste werknemers (misclassificatie brengt aanzienlijke boetes met zich mee)
Bestaande boekingsverplichtingen: Controleer het boekingsregister, annuleringsbeleid en de afhandeling van aanbetalingen. De verkoper blijft aansprakelijk voor boekingen tot de voltooiingsdatum, maar verifieer overgangsregelingen.
Inkomstenverificatie via belastingaangiften: Eis minimaal drie jaar aan E3-belastingaangiften (jaarlijkse belastingaangiften voor bedrijven) plus:
- Maandelijkse btw-aangiften (tonen seizoensgebonden inkomstenpatronen)
- Rapporten van boekingssystemen (kruisverwijzing met aangegeven inkomsten)
- Bankafschriften die de stroom van aanbetalingen bevestigen
Discrepanties tussen de vermelde bezettingsgraad/inkomsten en belastingaangiften komen vaak voor in de Griekse horeca—eis belasting-aangegeven cijfers voor waarderingsdoeleinden en verwerk de werkelijke inkomsten in de biedprijs. Eigendommen met aanzienlijke niet-aangegeven inkomsten vormen een acquisitierisico en beperkte financieringsopties bij gerenommeerde kredietverstrekkers.
Financiering van uw hotel op een Grieks eiland: Eigen vermogen, vreemd vermogen en gemengde structuren
Begrip van bankleningen in Griekenland in 2026
Griekse banken hebben hun balansen en hun bereidheid om hotelactiva te financieren aanzienlijk verbeterd na het herstel na de pandemie. Alpha Bank, Piraeus Bank en Eurobank bieden nu competitieve hotelfinancieringspakketten aan, hoewel hun acceptatiebeleid conservatief blijft voor eilandeigendommen.
De gebruikelijke loan-to-value (LTV) ratio's variëren van 50-65% voor gevestigde operationele hotels, waarbij nieuwe ontwikkelingsprojecten beperkt zijn tot 40-50% LTV. Griekse kredietverstrekkers geven prioriteit aan eigendommen met een bewezen handelsgeschiedenis van drie jaar en gediversifieerde inkomstenstromen per seizoen. De rentetarieven liggen momenteel tussen 4,8-6,2% voor leningen in euro's, met aflossingstermijnen van 12-18 jaar en initiële rentevrije periodes van 12-24 maanden voor 'value-add'-acquisities.
Debt service coverage ratio's (DSCR) van 1,35-1,50× zijn standaardvereisten, wat uitdagingen vormt voor sterk seizoensgebonden eilandhotels. Kredietverstrekkers toetsen doorgaans op basis van de gemiddelde jaarlijkse EBITDA in plaats van de prestaties in het hoogseizoen, waardoor eigendommen met verlengde schouderseizoenen (activiteiten van april-oktober) aanzienlijk bank-waardiger zijn dan locaties die alleen van juni tot september geopend zijn.
Alternatieven voor internationale kredietverstrekkers
Internationale private schuldfondsen zijn agressief de Griekse hotelsector binnengekomen en bieden flexibelere structuren dan lokale banken. Fondsen zoals Bain Capital Credit en Ares Management verstrekken senior leningen tegen 60-70% LTV met tarieven van 6,5-8,5%, waarbij kortere handelsgeschiedenissen en hogere leverage voor premium eilandlocaties worden geaccepteerd.
Mezzanine-financiering vult het gat tussen senior schuld en eigen vermogen, meestal geprijsd op 10-14% met 'equity kickers' (warrants voor 5-15% eigendom). Deze structuur werkt bijzonder goed voor investeerders die noodlijdende activa verwerven die aanzienlijk renovatiekapitaal vereisen vóór stabilisatie.
Creatieve financieringsbenaderingen
Verkopersfinanciering blijft onderbenut maar zeer effectief op de markt voor Griekse eilanden. Familie-eigendommen profiteren er vaak van om 20-30% van de aankoopprijs te structureren als een verkopersnota tegen 5-7% rente, waardoor de behoefte aan eigen vermogen vooraf wordt verminderd en het vertrouwen van de verkoper naar senior kredietverstrekkers wordt gesignaleerd.
Joint ventures met lokale exploitanten bieden zowel operationele expertise als kapitaal. Een typische structuur houdt in dat de investeerder 70-80% van het acquisitie- en renovatiekapitaal verstrekt in ruil voor 60-70% eigendom, waarbij de operationele partner bijdraagt met lokale kennis, licentierelaties en 'sweat equity'.
Amerikaanse investeerders met Griekse roots kunnen toegang krijgen tot SBA 504-leningen voor eigendommen waar zij operationeel betrokken blijven, hoewel het programma aanzienlijke eigen bewoning vereist en leningbedragen beperkt tot $5,5 miljoen.
Uitgewerkt voorbeeld: Acquisitie van boetiekhotel op Mykonos
Deze structuur gaat uit van een gestabiliseerde NOI van €520.000 (12% rendement op kosten), wat een DSCR van 1,42× genereert op senior schuld. De samengestelde kapitaalkosten liggen op 7,8%, wat acceptabele rendementen biedt als het eigendom een geprojecteerde RevPAR van €285 over een bedrijfsseizoen van 7,5 maand behaalt. Voordat u kapitaal vastlegt, modelleert u uw verwachte rendementen met onze ROI Calculator om acquisitiescenario's aan verschillende bezettings- en ADR-aannames te toetsen.
Navigating Island-Specific Planning Laws, Permits and Capacity Restrictions
The Regulatory Patchwork Across Greek Islands
Hotelontwikkeling op de Griekse eilanden heeft te maken met een complex web van regelgeving dat sterk varieert per locatie, archeologisch belang en milieugevoeligheid. Het begrijpen van deze eilandspecifieke beperkingen vóór aankoop voorkomt kostbare verrassingen en projectvertragingen.
Santorini hanteert het strengste regime, met een volledig bevriezingsbeleid voor nieuwe hotelcapaciteit sinds 2021. Het speciale ruimtelijke ordeningskader van het eiland beperkt het totale aantal bedden tot het niveau van vóór de bevriezing, waardoor bestaande vergunde panden aanzienlijk waardevoller zijn geworden. Nieuwe investeerders kunnen alleen operationele hotels overnemen of kamers herconfigureren binnen de bestaande vergunde capaciteit—bijvoorbeeld door kleinere kamers samen te voegen tot suites, in plaats van het totale aantal bedden te verhogen.
Mykonos hanteert een loterijsysteem voor vergunningen voor nieuwe accommodaties, waarbij jaarlijks in februari quota worden vrijgegeven. De toewijzing voor 2026 stond slechts 47 nieuwe kamers toe voor het hele eiland, wat voor intense concurrentie zorgt. Vastgoed met bestaande vergunningen (grandfathered) of aanvragen die vóór 2023 zijn ingediend, dragen een substantiële premiewaarde van 25-40% boven vergelijkbare onvergunde panden.
Archaeological Authority Approvals
De Cycladen en Dodekanesos eilanden vereisen verplichte archeologische onderzoeken voordat er gebouwd of gerenoveerd mag worden aan fundamenten of buitenmuren. Het goedkeuringsproces omvat:
- Eerste aanvraag voor onderzoek bij de lokale Eforie van Oudheden (2-4 maanden)
- Archeologische beoordeling ter plaatse als bouwwerken dateren van vóór 1830 of zich binnen 500 meter van bekende vindplaatsen bevinden (3-8 maanden)
- Opgraving en documentatie als er belangrijke vondsten worden gedaan (6-18 maanden extra)
- Definitieve bouwvergunning met vereisten voor archeologisch toezicht
Begroot € 15.000-45.000 voor onderzoekskosten en houd rekening met 12-24 maanden in projecttijdslijnen voor archeologische goedkeuring. Vastgoed met recente archeologische certificaten (uitgegeven binnen vijf jaar) biedt aanzienlijke voordelen in de tijdsplanning.
Coastal Zone and Heritage Building Restrictions
Kuststrookregels verbieden nieuwe constructies binnen 50-100 meter van de kustlijn, afhankelijk van de classificatie van het eiland, hoewel renovaties van bestaande structuren binnen deze zones milder worden behandeld. Het cruciale onderscheid: panden gebouwd vóór 1977 genieten ruimere renovatierechten dan die gebouwd na de Griekse kustbeschermingswetgeving.
Traditionele nederzettingsbescherming in aangewezen erfgoedzones (vooral in Cycladische dorpen) vereist:
- Behoud van het architectonische uiterlijk van de gevels (witgekalkte muren, blauwe luiken, traditionele daklijnen)
- Beperkingen op bouwhoogte (meestal maximaal 7,5 meter, ongeveer twee verdiepingen)
- Goedkeuring van alle wijzigingen aan de buitenzijde door het Ministerie van Cultuur
- Gebruik van traditionele bouwmaterialen en constructiemethoden voor zichtbare elementen
De ombouw van erfgoedpanden naar hotels vereist speciale gebruiksvergunningen die aantonen dat het culturele karakter behouden blijft, wat meestal 6-9 maanden toevoegt aan de vergunningstermijnen.
The EPPOA Framework and Strategic Approaches
Het Speciaal Ruimtelijk Ordeningskader (EPPOA) wijst ontwikkelingszones, beschermde gebieden en capaciteitslimieten aan voor elk eiland. Slimme investeerders bestuderen EPPOA-kaarten om het volgende te identificeren:
- Vooraf goedgekeurde ontwikkelingszones waar vergunningverlening gestroomlijnd verloopt
- Bestaande panden (grandfathered) met vergunningen van vóór de huidige beperkingen
- Lopende aanvragen van vorige eigenaren die bij de verkoop van het vastgoed worden overgedragen
- Onderbenutte vergunningen waarbij het huidige aantal bedden onder de toegestane capaciteit ligt
Realistische tijdslijnen voor nieuwe hotelvergunningen variëren van 18-28 maanden voor eenvoudige projecten in goedgekeurde zones, en lopen op tot 36+ maanden voor erfgoedtransformaties of archeologisch gevoelige locaties. Vastgoed waarvoor al vergunningen aanwezig zijn, rechtvaardigt een hogere aankoopprijs van 15-30% boven de intrinsieke vastgoedwaarde, omdat dit het regelgevingsrisico elimineert en de tijd tot omzet verkort.
Operational Realities: Seasonality, Staffing, Utilities and Margin Management
Confronting the Seasonal Revenue Challenge
Hotels op de Griekse eilanden opereren binnen gecomprimeerde seizoenen van 8-9 maanden (april-oktober voor de meeste eilanden, mei-september voor secundaire locaties), wat zorgt voor intense druk op omzetgeneratie en margemanagement. De accommodaties moeten 85-95% van de jaaromzet genereren in deze maanden, terwijl de kostenstructuur levensvatbaar moet blijven tijdens de rustigere periodes.
Prijsstrategieën in het tussenseizoen maken het verschil tussen winstgevende operaties en worstelende bedrijven. Succesvolle locaties implementeren dynamische prijzen die het volgende omvatten:
- Premium tarieven (€ 350-850/nacht) tijdens de piekperiodes in juli-augustus
- Gemiddelde positionering (€ 180-320/nacht) voor mei-juni en september wanneer het weer uitstekend is maar de vraag afneemt
- Promotietarieven (€ 120-220/nacht) voor april en oktober om het seizoen te verlengen en vaste kosten te dekken
De beslissing tussen wintersluiting versus jaarrond exploitatie heeft fundamentele gevolgen voor het rendement. Sluiting tussen november en maart elimineert 70-80% van de operationele kosten in het laagseizoen, maar offert potentiële inkomsten uit vakantieperiodes (Kerst, Nieuwjaar) en opkomend winter-wellness-toerisme op. Locaties met sterke zakelijke of bruiloftsmarkten behouden in toenemende mate beperkte winteroperaties (15-25% capaciteit) om deze niches te bedienen, terwijl andere delen van het pand worden gesloten.
Staffing Challenges and Solutions
Arbeid vertegenwoordigt 35-45% van de omzet voor full-service eilandhotels, waarbij werving en behoud hardnekkige uitdagingen vormen. De arbeidsmarkt op de Griekse eilanden heeft te kampen met:
- Beperkte lokale beroepsbevolking (vooral op eilanden met minder dan 15.000 permanente bewoners)
- Concurrentie tussen meerdere locaties voor gekwalificeerde hospitality-professionals
- Woonschaarste die de kosten voor personeelshuisvesting opdrijft
- Seizoensarbeiders die op zoek zijn naar opeenvolgende contracten op verschillende mediterrane bestemmingen
Personeelshuisvesting is een competitieve noodzaak geworden. Locaties die speciale huisvesting voor werknemers aanbieden, verminderen het verloop met 40-60% vergeleken met locaties waar personeel zelf privé moet huren in een krappe markt. Begroot € 800-1.200 per bed voor eenvoudige slaapzaalconversies of € 35.000-65.000 voor speciaal gebouwde personeelswoningen.
Verwachte seizoenslonen voor sleutelposities in 2026:
- Front-office medewerkers: € 1.400-1.800/maand plus huisvesting
- Ervaren bediening: € 1.600-2.200/maand
- Koks (gekwalificeerd): € 2.400-3.800/maand
- Housekeeping: € 1.300-1.600/maand
Visumsponsoring voor werknemers van buiten de EU vereist het aantonen dat posities lokaal niet kunnen worden opgevuld, een proces dat 8-12 weken in beslag neemt. Hotels werven met succes personeel uit Albanië, Noord-Macedonië en in toenemende mate de Filipijnen voor housekeeping- en keukenfuncties.
Managing Utilities and Infrastructure Constraints
Waterschaarste treft de meeste Cycladische eilanden ernstig. Operationele benaderingen omvatten:
- Ontziltingsinstallaties: Kapitaalkosten van € 45.000-120.000 voor panden met een dagproductie van 15-40m³, met operationele kosten van € 2,50-4,00/m³
- Cisternesystemen: Traditionele regenwateropvang (begroot € 15.000-35.000 voor 50-100m³ capaciteit)
- Gemeentelijke voorziening: Waar beschikbaar kost dit € 3,50-6,00/m³ met leveringsonderbrekingen tijdens de zomerpiek
- Watermonitoring: Slimme meters en gasteneducatie verlagen het verbruik met 18-25%
Energiekosten bedragen € 8-12 per bezette kamer per nacht voor panden die afhankelijk zijn van airconditioning. Zonne-installaties bereiken terugverdientijden van 5-7 jaar, waarbij typische 50kW-systemen € 65.000-85.000 kosten en de jaarlijkse elektriciteitskosten met € 18.000-28.000 verlagen. Generator-back-up (vereist voor stroomonderbrekingen) voegt € 12.000-25.000 toe voor 40-75kVA-units.
Afvalinzameling op kleinere eilanden vereist private afspraken, die € 200-450 per maand kosten, waarbij recyclingprogramma's de afvalbeheersbudgetten met 30-40% verhogen.
Cost Structure Benchmarks and GOP Margins
Bruto Operationele Winst (GOP) marges per eiland en type:
- Santorini/Mykonos luxe: 38-48% (premium prijskracht)
- Paros/Naxos middensegment: 28-36% (gebalanceerde kosten-omzetverhouding)
- Secundaire eilanden budget: 22-30% (prijsgevoelige markten)
Hotels die GOP-marges boven de 35% behalen, vertonen doorgaans superieur revenue management, gecontroleerde distributiekosten (directe boekingen >40%) en efficiënte personeelsmodellen met meervoudig inzetbare medewerkers tijdens het tussenseizoen.
Exit Strategies, Valuation Multiples and Liquidity in the Greek Island Market
Understanding Hold Periods and Market Cycles
Investeringen in Griekse eilandhotels vereisen geduld en strategische timing. Typische aanhoudperiodes variëren aanzienlijk per investeringsthese:
- Value-add acquisities: 5-8 jaar om renovaties te voltooien, operaties te stabiliseren en consistente cashflow aan kopers te tonen
- Gestabiliseerde inkomstenpanden: 7-12 jaar om te profiteren van marktwaardering en operationele verbeteringen
- Legacy/lifestyle investeringen: 10+ jaar, vaak met de overgang naar de volgende generatie familiebezit
De Griekse hospitalitymarkt opereert in duidelijke cycli die worden beïnvloed door bredere Europese toerismetrends, de Griekse economische omstandigheden en geopolitieke stabiliteit in het oostelijke Middellandse Zeegebied. Vastgoed dat tijdens sterke toerismejaren op de markt komt (2026 projecteert een recordaantal van 38+ miljoen bezoekers aan Griekenland) kent hogere taxaties in vergelijking met recessieperiodes.
Current Valuation Methodologies and Multiples
Kopers evalueren Griekse eilandhotels via meerdere methoden, waarbij capitalisatiepercentages (cap rates) en EBITDA-multiples de primaire waarderingskaders bieden.
Cap rates per eiland en positionering (markt 2026):
EBITDA-multiples voor premium Griekse eilandactiva variëren van 12-16x de EBITDA over de afgelopen twaalf maanden voor trofee-panden met sterke merkaffiliatie, een gevestigde marktpositie en groeipotentieel. Middensegment-panden worden verhandeld tegen 8-11x EBITDA, terwijl activa op secundaire eilanden of panden die aanzienlijke kapitaalinvesteringen vereisen, tegen 6-9x multiples worden verkocht.
De waarderingsmethode is cruciaal: de cap rate-methodologie past bij gestabiliseerde inkomstenpanden, terwijl EBITDA-multiples beter groeigeoriënteerde activa weerspiegelen waarbij kopers zich richten op operationele upside in plaats van huidige cashflow. Gebruik onze Property Valuation tool voor datagestuurde prijsrichtlijnen om de huidige marktwaarde van uw activa te vergelijken met vergelijkbare hoteltransacties op de eilanden.
Buyer Profiles and Transaction Dynamics
Begrijpen wie Griekse eilandhotels koopt, bepaalt de exit-strategie en de positionering van het vastgoed:
- Internationale hospitality-groepen (Marriott, Hilton, Accor) zoeken naar flagging-mogelijkheden voor panden met 50+ kamers op toplocaties, waarbij ze meestal managementcontracten nastreven in plaats van eigendom
- Family offices uit Noord-Europa, het VK en in toenemende mate het Midden-Oosten, richten zich op boetiek-panden met 15-35 kamers als lifestyle-investeringen met inkomstenpotentieel
- Griekse diaspora-investeerders (vooral uit de VS en Australië) streven naar erfgoedpanden voor familiebezit en eigen gebruik
- Private equity hospitality-fondsen verwerven portefeuilles of grotere activa (40+ kamers) met een duidelijke value-add-visie
Transactietijden van notering tot sluiting duren gemiddeld 6-12 maanden voor Griekse eilandhotels, langer dan voor vastgoed op het vasteland vanwege:
- Vereisten voor due diligence door internationale kopers (8-12 weken)
- Eigendomsverificatie en bevestiging van archeologische goedkeuring (4-8 weken)
- Financieringsregelingen voor leveraged acquisities (6-10 weken)
- Seizoensgebonden voorkeuren (kopers geven de voorkeur aan sluitingen in het voorjaar om het volledige zomerseizoen te benutten)
Tax-Efficient Exit Structuring
De structuur van uw exit beïnvloedt de netto-opbrengst aanzienlijk. Het Griekse belastingrecht behandelt aandelenverkoop en activaverkoop verschillend:
Aandelenverkoop (verkoop van het bedrijf dat het hotel bezit):
- Vermogenswinstbelasting: 15% op winsten voor niet-ingezetenen
- Overdrachtsbelasting: 0% (geen vastgoedoverdracht)
- Voordeel: Eenvoudiger voor panden met complexe licenties of vergunningen die met de vennootschap worden overgedragen
Activaverkoop (directe verkoop van het onroerend goed en het bedrijf):
- Vermogenswinstbelasting: 15-45% afhankelijk van aanhoudperiode en verblijfplaats
- Overdrachtsbelasting: 3,09% van de aangegeven waarde
- BTW: Mogelijk van toepassing tegen 24%, tenzij vrijstelling is verkregen
- Voordeel: Voorkeur van de koper voor een 'step-up in basis'
Inhoudingsvereisten voor verkopers die geen ingezetene zijn, verplichten een inhouding van 15% op de bruto-opbrengst, wat zorgvuldige fiscale planning en mogelijke verdragsvoordelen voor EU- en VS-verkopers vereist.
Recent Comparable Sales and Positioning for Maximum Value
Opvallende Griekse eilandhoteltransacties in 2025-2026 zijn onder meer:
- 28-kamer caldera-pacht op Santorini: € 14,2 miljoen (€ 507.000/kamer, 6,8% cap rate)
- 42-kamer strandresort op Mykonos: € 26,5 miljoen (€ 631.000/kamer, 7,2% cap rate)
- 19-kamer boetiek-conversie op Paros: € 4,8 miljoen (€ 253.000/kamer, 8,9% cap rate)
Exit-waarde maximaliseren vereist 18-24 maanden voorbereiding:
- Toon consistente jaar-op-jaar EBITDA-groei (8-12% per jaar)
- Verminder de afhankelijkheid van OTA's tot onder de 55% van de boekingen door investeringen in directe kanalen
- Voltooi uitgesteld onderhoud om kant-en-klare operaties te presenteren
- Zorg voor langetermijncontracten voor sleutelpersoneel (vooral de general manager)
- Verkrijg bijgewerkte kadastrale onderzoeken, archeologische goedkeuringen en bevestigingen van licenties
- Overweeg aansluiting bij een 'soft brand' (Small Luxury Hotels, Design Hotels) om institutionele kopers aan te trekken
Panden die gepositioneerd zijn als 'gestabiliseerde, turnkey investeringen' met gedocumenteerde systemen, getraind personeel en groeipotentieel, behalen taxaties van 15-25% boven vergelijkbare activa die operationele betrokkenheid van de koper vereisen.
Selling Your Greek Island Hotel
---
> Overweegt u een exit? Als u overweegt uw Griekse eilandhotel te verkopen—of het nu is om te profiteren van marktwaardering, uw portefeuille te herbalanceren of te stoppen met de exploitatie—zijn timing, voorbereiding en het targeten van kopers cruciaal om de verkoopwaarde in deze unieke, seizoensgebonden markt te maximaliseren.
Selling Your Greek Island Hotel
Het verlaten van een investering in een Grieks eilandhotel vereist een andere aanpak dan de verkoop van horeca op het vasteland of in stedelijke gebieden. Kopersinteresse is zeer seizoensgebonden: internationale investeerders beginnen hun zoektocht doorgaans tussen januari en april, met als doel de due diligence voor het zomerseizoen te voltooien. Omgekeerd stelt verkoop tijdens of direct na het hoogseizoen u in staat om geauditeerde omzetcijfers van het hoogseizoen te presenteren, wat premium taxaties kan rechtvaardigen—maar dit verkleint uw kopersvenster vóór de herfst.
Kopersprofielen verschillen aanzienlijk per eiland en type vastgoed. Cycladische boetiekhotels trekken vermogende Europese en Noord-Amerikaanse kopers aan die op zoek zijn naar lifestyle-investeringen; grotere resorts op Rhodos, Kreta of Corfu trekken institutionele fondsen, hotelgroepen en family offices aan. Binnenlandse Griekse kopers blijven actief voor kleinere pensions en B&B's, vooral die met een sterke klantenkring en beheersbare kosten in het laagseizoen.
Marketingkanalen zijn belangrijk. Griekse eilandhotels vereisen gerichte exposure op internationale hospitality-marktplaatsen (zoals Stay4Hospitality), gespecialiseerde Griekse vastgoedportals en directe outreach naar hotelacquisitie-adviseurs met netwerken in de Egeïsche Zee. Algemene commerciële vastgoedplatforms leveren zelden gekwalificeerde kopers voor eilandhotels.
Documentatie is niet onderhandelbaar. Zorg ervoor dat uw bouwvergunningen (oikodomikí ádeia), exploitatievergunningen (EOT-certificering), milieu-compliance-certificaten en kadastrale inschrijvingen (Ktimatológio) actueel, compleet en gedigitaliseerd zijn. Ontbrekende of verouderde vergunningen kunnen de sluiting met zes maanden vertragen of de verkoop volledig doen ontsporen—vooral bij panden in archeologische zones of kustbeschermingsgebieden.
Schakel ten slotte vroegtijdig een in Griekenland gekwalificeerde advocaat en een hospitality-taxateur in. Eilandhotels hebben vaak complexe eigendomsgeschiedenissen, gedeelde toegangsrechten of informele afspraken met naburige percelen; professionele adviseurs identificeren en lossen deze problemen op voordat ze naar boven komen tijdens de due diligence van de koper.
Voor een compleet stappenplan om de verkoopwaarde te maximaliseren en het verkoopproces van een Grieks eilandhotel te navigeren, zie onze speciale gids: Selling Your Greek Island Hotel.
---
Kunnen niet-EU-burgers rechtstreeks hotelvastgoed kopen op de Griekse eilanden?
Ja. Niet-EU-burgers kunnen zonder beperkingen hotelvastgoed kopen op de meeste Griekse eilanden, mits het object niet in een aangewezen grensgebied ligt (sommig
Wat zijn de typische marges op het bedrijfsresultaat voor hotels op de Griekse eilanden?
Goed beheerde boetiekhotels en hotels in het middensegment op gevestigde eilanden behalen doorgaans marges op het netto bedrijfsresultaat tussen de 28% en 42% i
Hoe lang duurt het doorgaans om hotelvergunningen te verkrijgen op de Griekse eilanden?
Reken op 8 tot 18 maanden voor een volledige hotelvergunning, ervan uitgaande dat alle documentatie compleet is en het object aan de actuele normen voldoet. Het
Welke Griekse eilanden bieden in 2026 de beste waarde voor hotelinvesteringen?
Paros, Naxos, Milos en Sifnos bieden momenteel een betere verhouding tussen waarde en groeipotentieel in vergelijking met verzadigde markten zoals Santorini en
Wat zijn de belangrijkste belastingverplichtingen voor eigenaren van hotels op de Griekse eilanden?
Griekse hoteleigenaren worden geconfronteerd met een vennootschapsbelasting van 22% over de nettowinst, plus een vooruitbetaling van 100% van de belasting van h
Hoe beïnvloedt waterschaarste op de eilanden de bedrijfsvoering en waardering van hotels?
Waterschaarste is een kritieke factor voor exploitatie en waardering op veel Cycladische en kleinere Egeïsche eilanden. Hotels zonder onafhankelijke waterbronne
Welke financieringsmogelijkheden zijn er voor niet-Griekse kopers van hotels op de eilanden?
Niet-Griekse kopers verkrijgen financiering doorgaans via Griekse commerciële banken, internationale private banken of gespecialiseerde hospitality-kredietverst
Zijn er beperkingen op vergunningen voor kortetermijnverhuur die van invloed zijn op investeringen in Griekse hotels?
Ja. Griekenland heeft strikte regelgeving ingevoerd voor kortetermijnverhuur die van invloed is op accommodaties met minder dan 10 kamers, met name in verzadigd
Related Resources
- Aix-en-Provence Hotel Investment Guide
- How to Calculate Hotel Value Online
- List Your Hotel for Sale with Instant Valuation on Stay4Hospitality
- Reach Global Buyers for Your Hospitality Property
- Hospitality Investment FAQs – Your Complete Guide to Investing in Hotels
- Sell Your Hotel on a Greek Island
- What financing options are available for purchasing hospitality properties
- What are the typical ROI expectations for hotel investments in 2026
- How do investors calculate ROI when evaluating hotel properties
- How long does hotel due diligence typically take
- What Do Hotel Buyers Look For Before Making an Offer?
- Calculate your Greek island hotel investment ROI
- Get an instant hotel valuation
- Download our free selling guide
- Browse hotels for sale
- Explore boutique hotels for sale
Browse hospitality properties for sale | List your property | Free valuation