Guide d'investissement hôtelier dans les îles grecques
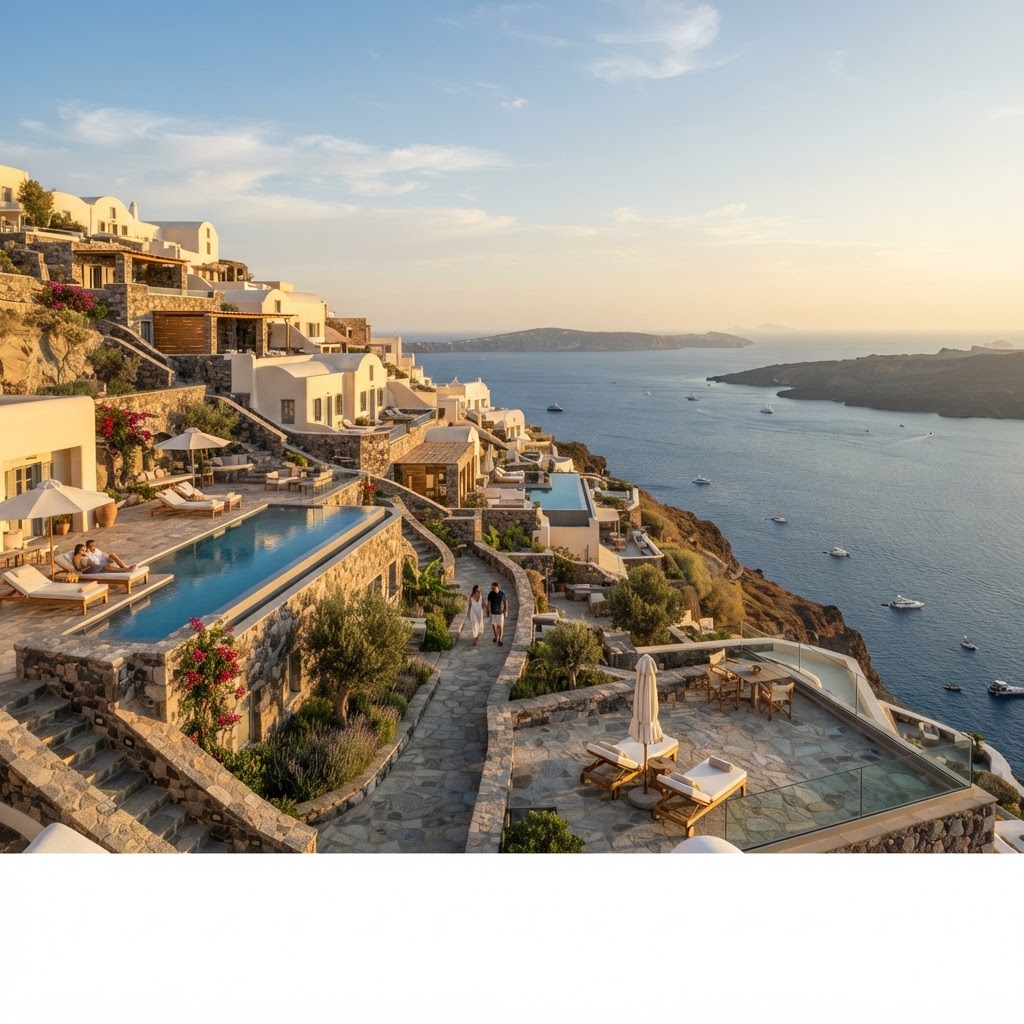
L'investissement hôtelier dans les îles grecques représente l'une des opportunités les plus attrayantes du secteur en Europe, alliant une demande touristique robuste à une position stratégique en Méditerranée et des cadres réglementaires en constante évolution. La Grèce a accueilli plus de 36 millions de visiteurs internationaux en 2025, les destinations insulaires représentant près de 60 % des nuitées, tout en conservant un marché fragmenté offrant un fort potentiel de consolidation. Ce guide complet vous accompagne dans chaque étape de l'acquisition, du financement et de l'exploitation d'hôtels dans les îles grecques : du programme Golden Visa aux restrictions d'urbanisme spécifiques, en passant par l'analyse de la saisonnalité, les défis du personnel et les stratégies de sortie. Que vous envisagiez un hôtel de charme à Santorin, un complexe balnéaire en Crète ou une rénovation patrimoniale dans les Cyclades, vous trouverez ici les bases, les listes de contrôle de diligence raisonnable et les indicateurs financiers nécessaires pour structurer un investissement rentable face à la demande estivale et aux réalités de la saisonnalité méditerranéenne.
Key Takeaways
- Les hôtels des îles grecques bénéficient de saisons d'exploitation de 8 à 9 mois, les mois intermédiaires (avril-mai, septembre-octobre) générant désormais 65 à 75 % des tarifs de haute saison.
- Le seuil du Golden Visa grec a été porté à 800 000 € dans les zones à forte demande en 2024, influençant directement les acquisitions et les stratégies de développement.
- Les lois d'urbanisme varient selon les îles : Santorin et Mykonos imposent des limites strictes de capacité, tandis que la Crète et Rhodes offrent plus de flexibilité.
- Les investissements hôteliers réussis nécessitent généralement 25 à 35 % de fonds propres, avec des prêts offrant un ratio LTV de 65 à 75 % pour des actifs stables ayant trois ans d'historique.
- La gestion du personnel est le principal défi opérationnel, les pénuries saisonnières entraînant une hausse des salaires de 12 à 18 % par an durant la haute saison.
- La rareté de l'eau, la gestion des déchets et les coûts énergétiques (20 à 30 % plus élevés que sur le continent) pèsent sur les marges d'exploitation.
- La liquidité de sortie reste forte : les hôtels de 10 à 30 chambres atteignent des multiples d'EBITDA de 12 à 16x auprès des acheteurs internationaux.
Pourquoi les îles grecques dominent l'investissement hôtelier en Méditerranée en 2026
L'avantage structurel du tourisme dans les îles grecques
Les hôtels des îles grecques sont devenus l'opportunité d'investissement hôtelier la plus attractive de la Méditerranée, surpassant les bastions traditionnels sur des indicateurs clés. Les arrivées internationales dans les îles grecques ont atteint 34,2 millions de visiteurs en 2025, soit une croissance de 18 % par rapport à l'année précédente, tandis que les régions côtières espagnoles n'ont progressé que de 6 % et que les destinations insulaires italiennes sont restées stables.
La thèse d'investissement repose sur trois piliers structurels : l'extension de la saisonnalité, la maturation des infrastructures et la diversification des sources de demande. La saison touristique grecque s'étend désormais de mars à novembre sur les îles principales, avec des taux d'occupation en basse saison atteignant en moyenne 68 % en avril et octobre 2025—des chiffres qui auraient semblé impossibles il y a dix ans.
Les moteurs de la demande touristique qui refaçonnent le marché
L'intégration du trafic de croisières a transformé l'accessibilité des îles. Le Pirée et les ports secondaires ont accueilli 6,8 millions de croisiéristes en 2025, dont beaucoup prolongent leur séjour avant ou après leur croisière. La connectivité aérienne directe s'est considérablement développée : Santorin reçoit désormais 47 lignes directes pendant la haute saison, tandis que des îles émergentes comme Milos ont ajouté 12 nouvelles liaisons rien qu'en 2025.
Le programme grec de visa pour nomades numériques, lancé en 2024, a attiré 89 000 visiteurs longue durée dans les îles en 2025, avec des séjours moyens de 4,7 mois. Ces visiteurs génèrent des revenus hors saison et une dépense quotidienne plus élevée (127 € contre 89 € pour les touristes classiques) tout en occupant les périodes de faible demande.
Analyse comparative des rendements : Grèce contre concurrents méditerranéens
La croissance du tarif journalier moyen (ADR) dans les îles grecques a atteint une moyenne de 12,3 % par an entre 2023 et 2025, contre 5,8 % en Espagne et 4,1 % en Italie. Ce pouvoir de fixation des prix reflète une offre contrainte—les restrictions d'urbanisme grecques limitent le développement de nouveaux hôtels dans les zones protégées—combinée à une demande croissante provenant de marchés sources à haute valeur ajoutée.
Répartition par nationalité des investisseurs et flux de capitaux
L'investissement étranger dans les hôtels des îles grecques a totalisé 2,1 milliards d'euros en 2025, avec une évolution notable de la nationalité des acheteurs. Les investisseurs allemands sont en tête avec 28 % du volume des transactions, suivis par les Britanniques (19 %), les Américains (16 %), les Français (12 %) et les investisseurs du Moyen-Orient (11 %). Il est à noter que les capitaux institutionnels chinois ont réintégré le marché après une absence de cinq ans, en acquérant trois portefeuilles de complexes hôteliers pour une valeur de 340 millions d'euros.
L'adhésion à l'UE offre des avantages structurels : aucune restriction à la propriété étrangère (sauf pour certaines îles frontalières spécifiques), accès aux fonds de développement européens et un alignement réglementaire qui simplifie les transactions transfrontalières. La dénomination en euros élimine le risque de change pour les investisseurs de la zone euro, tandis que la stabilisation du secteur bancaire grec a rétabli des canaux de financement fiables, les banques locales proposant désormais aux acheteurs étrangers qualifiés des prêts hypothécaires à hauteur de 60–65 % du LTV avec des taux d'intérêt de 4,2–5,8 %.
Étape 1 : Choisir votre île cible et votre typologie d'hôtel
Cadre de sélection des îles : faire correspondre les objectifs d'investissement à la géographie
Un investissement hôtelier réussi dans les îles grecques commence par une sélection stratégique de l'île en fonction de votre capital, de votre capacité opérationnelle et de vos attentes en matière de rendement. La matrice de décision évalue six dimensions critiques :
L'accessibilité et la connectivité déterminent votre profil client potentiel. Les îles dotées d'aéroports internationaux (Santorin, Mykonos, Crète, Rhodes, Corfou, Zante, Kos) bénéficient de valorisations premium mais offrent une évolutivité immédiate. Les îles dépendant des ferries (Milos, Sifnos, Folegandros, Antiparos) échangent des coûts d'entrée plus bas contre une complexité opérationnelle et des saisons plus courtes.
La maturité touristique impacte l'intensité de la concurrence et les restrictions de développement. Les marchés matures comme Santorin font face à des limitations de construction strictes, des contraintes archéologiques et une offre d'hébergement saturée, mais offrent une demande éprouvée et une tarification premium. Les destinations émergentes offrent une flexibilité de développement et un potentiel de création de valeur, mais nécessitent un temps plus long d'éducation du marché et de construction de marque.
Îles majeures : marchés établis avec tarification premium
Santorin représente le segment du luxe : les prix moyens des transactions hôtelières ont atteint 18 500 € par chambre en 2025, les propriétés avec vue sur la caldeira dépassant 35 000 € par chambre. La saisonnalité reste concentrée (mai–octobre génère 89 % du revenu annuel), tandis que la pénurie d'eau et les infrastructures d'assainissement nécessitent des investissements opérationnels importants. Convient mieux aux exploitants expérimentés visant un positionnement ultra-premium.
Mykonos affiche l'ADR le plus élevé de la Méditerranée (520 € en juillet–août 2025) mais fait face à une concurrence intense de plus de 340 hôtels sous licence. Les opportunités d'acquisition se concentrent sur la conversion de propriétés patrimoniales dans la Chora ou sur des parcelles en front de mer nécessitant un redéveloppement complet. Investissement viable minimum : 3,2 millions d'euros pour un boutique-hôtel compétitif de 8 chambres.
La Crète offre une échelle et une diversification à travers quatre régions distinctes. La Canée et Réthymnon privilégient les hôtels de charme (1,8–4,5 millions d'euros pour 10–18 chambres), tandis qu'Héraklion et Agios Nikolaos soutiennent de plus grands complexes (50–200 chambres, 8–35 millions d'euros). La saison étendue (mars–novembre) et la demande intérieure grecque assurent une stabilité des revenus. Les taux de capitalisation varient de 6,5 à 8,2 % selon l'emplacement et l'état.
Rhodes combine héritage médiéval et infrastructure de villégiature balnéaire. La vieille ville présente des opportunités de conversion (2 200–3 800 € par m² pour des projets de restauration), tandis que Lindos et les plages de la côte ouest offrent des acquisitions de complexes établis (95 000–165 000 € par chambre pour des propriétés opérationnelles). L'accessibilité toute l'année favorise une exploitation sur 9 mois.
Îles émergentes : opportunités à valeur ajoutée avec potentiel de développement
Milos illustre l'opportunité émergente : le nombre de visiteurs a augmenté de 34 % en 2025, mais l'offre hôtelière reste limitée (68 propriétés sous licence). Les coûts d'acquisition des terrains (180–420 € par m² pour des terrains constructibles) et les frais de construction (1 400–1 850 € par m²) permettent la construction de nouveaux boutique-hôtels pour un investissement total de 1,2–2,8 millions d'euros. La connectivité par ferry s'est améliorée avec l'ajout de services en hiver.
Paros et Naxos se situent à la frontière entre les marchés établis et émergents. Toutes deux proposent des hubs de ferries internationaux, un développement des services aéroportuaires et des paysages diversifiés supportant plusieurs concepts hôteliers. Les maisons d'hôtes de village (6–12 chambres, 850 000–1,9 million d'euros) offrent des points d'entrée accessibles, tandis que les parcelles en bord de mer soutiennent des développements de villas de luxe (2,5–6 millions d'euros pour des complexes de 4–8 villas).
Faire correspondre le profil de l'investisseur à la typologie hôtelière
Investisseurs débutants (budget de 800 000 € – 2 millions d'euros) : maisons d'hôtes de village à Naxos, Paros ou Sifnos ; maisons traditionnelles en pierre nécessitant une rénovation cosmétique ; 6–10 chambres ; modèle propriétaire-exploitant ou petite équipe de gestion.
Exploitants expérimentés (2–8 millions d'euros) : conversions de propriétés patrimoniales dans des villes secondaires ; petits complexes hôteliers en front de mer (15–30 chambres) ; propriétés nécessitant un redressement opérationnel ou un repositionnement ; sites à Crète, Rhodes, Corfou.
Capitaux institutionnels (8 millions d'euros et plus) : complexes établis nécessitant des investissements en capital ; sites de développement pour complexes de luxe neufs ; acquisitions de portefeuilles ; îles majeures ou projets côtiers à grande échelle en Crète.
Investisseurs axés sur le style de vie recherchant la résidence : propriétés éligibles au Golden Visa (800 000 €+ dans les zones touristiques) ; combinaison de résidence du propriétaire plus unités locatives ; focus sur les îles offrant un style de vie à l'année (Corfou, Crète, Rhodes).
Étape 2 : Structure juridique, parcours de résidence et programme Golden Visa
Entités juridiques optimales pour les investisseurs hôteliers étrangers
Les ressortissants étrangers qui acquièrent des hôtels dans les îles grecques doivent mettre en place des structures juridiques appropriées conciliant protection de la responsabilité, efficacité fiscale et flexibilité opérationnelle. Trois types d'entités dominent les transactions hôtelières :
La Société Anonyme (SA) grecque convient aux opérations de grands complexes et aux investisseurs institutionnels. Capital social minimum de 25 000 €, nécessitant un conseil d'administration et des comptes annuels audités. Préférable pour les propriétés dépassant 30 chambres ou 5 millions d'euros de valeur, notamment lors de la recherche de financement bancaire ou d'une éventuelle cotation en bourse. Taux d'imposition des sociétés : 22 % sur les bénéfices.
La Société à Responsabilité Limitée (EPE) représente le choix traditionnel pour les hôtels de taille moyenne (10–40 chambres). Capital minimum de 4 500 €, gouvernance plus simple que la SA, adaptée aux structures de family office ou aux partenariats. De plus en plus remplacée par l'IKE pour les nouvelles formations, mais reste courante dans la propriété hôtelière existante.
La Société Privée (IKE) est devenue le véhicule préféré des investisseurs en boutique-hôtels depuis les réformes réglementaires. Capital minimum de seulement 1 €, formation rationalisée (réalisée en 3–5 jours en ligne), option d'associé unique idéale pour les investisseurs individuels et charge administrative réduite. Taux d'imposition des sociétés identique à celui de la SA (22 %), mais la simplicité opérationnelle rend l'IKE optimale pour les propriétés de moins de 25 chambres.
Implications en matière de résidence fiscale et structuration stratégique
La résidence fiscale en Grèce déclenche l'imposition des revenus mondiaux pour les individus passant plus de 183 jours par an en Grèce. Les investisseurs hôteliers doivent structurer leur dossier avec soin :
Propriété par des non-résidents : Les particuliers ou sociétés étrangères détenant des entités hôtelières grecques paient l'impôt sur les sociétés grec (22 %) sur les bénéfices de l'hôtel, plus la retenue à la source sur les dividendes (5 % dans la plupart des conventions de double imposition) lors de la distribution aux actionnaires. Aucun impôt sur le revenu personnel grec sauf si la résidence est établie.
Propriété par des résidents : Les individus obtenant la résidence fiscale grecque sont soumis à l'impôt sur le revenu personnel sur les revenus mondiaux (taux progressifs de 9 à 44 %) plus les cotisations sociales obligatoires. Cependant, le régime fiscal alternatif de la Grèce pour les retraités et les Grecs revenant au pays (introduit en 2024, étendu en 2025) offre un impôt forfaitaire de 10 % sur les revenus de source étrangère pour les individus éligibles s'installant dans les îles grecques de moins de 20 000 habitants—potentiellement attractif pour les investisseurs recherchant un style de vie.
Le programme révisé de Golden Visa : stratégie du seuil de 800 000 €
Le Golden Visa grec accorde des permis de séjour renouvelables de cinq ans (extensibles à la résidence permanente et aux parcours vers la citoyenneté) grâce à l'investissement immobilier. Les réformes de 2024 ont créé un système à deux niveaux impactant directement les investisseurs hôteliers :
Un investissement minimum de 800 000 € s'applique à :
- La région de l'Attique (y compris Athènes)
- Thessalonique
- Les îles de Mykonos et Santorin
- Les zones touristiques désignées "à forte demande" (mises à jour annuellement)
Ce seuil couvre la plupart des acquisitions d'hôtels premium sur les îles. Un boutique-hôtel de 2,8 millions d'euros à Mykonos est automatiquement éligible, tout comme une conversion de maison troglodyte à Santorin à 850 000 €—à condition que la propriété se situe dans les zones touristiques.
Un investissement minimum de 400 000 € reste disponible pour :
- Les propriétés nécessitant une rénovation complète (certifiée par un ingénieur)
- Les propriétés commerciales converties en résidentielles (conversions d'hôtels en appartements)
- Les propriétés situées sur des îles en dehors des zones à forte demande (actuellement : Milos, Sifnos, Serifos, Amorgos, Ikaria et plus de 40 îles plus petites)
- Les îles de la mer Égée du Nord et de la mer Ionienne (sauf le centre-ville de Corfou)
Structuration stratégique pour l'éligibilité au Golden Visa
L'approche hybride : Les investisseurs recherchant la résidence tout en acquérant des hôtels opérationnels peuvent structurer leur investissement comme suit :
- Achat d'une propriété hôtelière de 800 000 €+ via une société grecque IKE (éligible au Golden Visa)
- Composante d'hébergement du propriétaire distincte : Désigner 1 ou 2 unités comme résidence du propriétaire au sein de la structure hôtelière, répondant à l'exigence de "bien immobilier résidentiel" tout en maintenant l'exploitation hôtelière commerciale pour les unités restantes
- Alternative : achat résidentiel séparé : Acquérir un hôtel via une société (600 000 €) plus une propriété résidentielle séparée (400 000 €) sur une île éligible—l'investissement combiné de 1 million d'euros offre la résidence en plus d'une exploitation hôtelière purement commerciale
Restrictions pour les îles frontalières et conversion de terres agricoles
Des limitations critiques s'appliquent à des emplacements spécifiques :
Les îles frontalières (dont Lesbos, Chios, Samos, Leros, Kastellorizo et 15 autres) restreignent la propriété étrangère hors UE. Les citoyens de l'UE ne sont soumis à aucune restriction ; les acheteurs hors UE nécessitent des permis spéciaux du ministère de la Défense, généralement accordés pour un usage hôtelier commercial mais ajoutant 4 à 8 mois aux délais de transaction.
Conversion de terres agricoles : De nombreuses parcelles côtières conservent une désignation agricole. La conversion à un usage touristique nécessite :
- Le retrait du registre agricole (3–6 mois)
- Une étude d'impact environnemental pour les parcelles dépassant 4 000 m²
- Une certification de conformité touristique de l'autorité régionale d'aménagement
- Le paiement de frais de conversion (8–15 € par m² selon l'île)
Les propriétés disposant déjà de licences hôtelières évitent ces complications—un avantage clé de diligence raisonnable pour les acquisitions opérationnelles par rapport au développement foncier.
Étape 3 : Liste de contrôle de diligence raisonnable pour les acquisitions d'hôtels dans les îles grecques
Vérification des titres de propriété et recherches au cadastre (Ktimatologio)
La vérification des titres de propriété en Grèce nécessite une enquête minutieuse via plusieurs systèmes. Le Ktimatologio (Cadastre hellénique) couvre désormais environ 94 % des îles grecques, fournissant un enregistrement définitif des titres—mais les lacunes historiques et les complications liées à la période de transition exigent un examen approfondi.
Recherches de titres essentielles :
- Certificat du Ktimatologio (là où le cadastre est opérationnel) : Confirme le propriétaire enregistré, les limites de la propriété, les charges, les hypothèques et les droits de tiers. Valide 3 mois après l'émission ; obtenir un certificat mis à jour immédiatement avant l'achèvement.
- Recherche dans les archives notariales : Pour les propriétés dans les zones non cadastrales ou les transactions pré-cadastre, retracer la chaîne de propriété sur au moins 30 ans via les actes notariés. Les îles avec une couverture cadastrale incomplète (parties de la Crète, petites Cyclades) nécessitent cette vérification parallèle.
- Registres fiscaux municipaux : Croiser la propriété avec les dossiers de paiement de l'impôt municipal (ENFIA). Les écarts entre le cadastre et les dossiers fiscaux signalent des litiges potentiels sur les limites ou des structures non enregistrées.
- Recherche au registre des hypothèques : Une recherche distincte au bureau local du registre des hypothèques (Ypothikofylakeio) révèle les charges, privilèges et décisions de justice non encore reflétés au cadastre—particulièrement pertinent pour les ventes en difficulté.
Signaux d'alarme nécessitant une résolution juridique avant de poursuivre : plusieurs héritiers listés sans règlement de succession ; litiges sur les limites avec des propriétés voisines ; écarts entre les mètres carrés déclarés et les mesures cadastrales (courant dans les anciens hôtels où des extensions ont eu lieu sans permis).
Permis de construire et conformité (propriétés d'avant 1955)
L'archéologie des permis de construire en Grèce présente des défis uniques, en particulier pour les propriétés patrimoniales et les conversions de villages :
Structures d'avant 1955 : Les bâtiments construits avant 1955 manquent souvent de permis de construire formels—ce qui est légalement acceptable SI la propriété apparaît sur les photographies aériennes de 1955 ou les cartes cadastrales. Votre avocat doit obtenir :
- Une confirmation officielle par photographie aérienne du Ktimatologio
- Un certificat d'ingénieur confirmant que la structure date d'avant 1955
- Un relevé topographique faisant correspondre l'emprise actuelle aux registres historiques
Les ajouts et rénovations postérieurs à 1955 nécessitent une légalisation rétroactive si les permis n'ont pas été obtenus. Le processus de régularisation (taktopoiisi) permet la légalisation des constructions non autorisées bâties avant 2011, sous réserve de :
- Paiement d'amendes importantes (100–400 € par m² selon la gravité de la violation)
- Certification par ingénieur que la structure respecte les normes de sécurité minimales
- Confirmation que la structure ne viole pas les restrictions d'urbanisme actuelles
Vérification critique : Obtenir le dossier du permis de construire (fakelos oikodomikis adias) de la municipalité montrant toutes les phases de construction approuvées. Comparer avec les structures réellement construites via une enquête d'architecte. Les extensions illégales non divulguées représentent une responsabilité importante—beaucoup d'hôtels des îles grecques ont des ajouts de chambres "informels" qui doivent être légalisés ou démolis.
Proximité des sites archéologiques et restrictions patrimoniales
Les îles grecques contiennent des milliers de sites archéologiques imposant des limitations strictes au développement :
Autorisation du service archéologique : Les propriétés situées à moins de 500 mètres de sites archéologiques désignés nécessitent l'approbation de l'Éphorie des antiquités pour toute construction, rénovation ou changement d'usage. Obtenir une confirmation écrite que :
- L'usage hôtelier/la rénovation proposé ne contrevient pas à la protection du site
- Aucune découverte archéologique n'existe sur la propriété (ou que les découvertes ont été correctement excavées et libérées)
- Les futures restrictions de rénovation sont documentées
Désignations de bâtiments patrimoniaux : Les propriétés situées dans des zones protégées (villages traditionnels, villes médiévales) font face à des restrictions architecturales sur :
- Les modifications de façade
- Les changements structurels internes
- Les matériaux et finitions
- Les modifications de hauteur et de volume
La vieille ville de Rhodes, le quartier vénitien de la Canée et les villages cycladiques désignés imposent des exigences particulièrement strictes. Prévoyez une prime de 40 à 60 % pour les rénovations conformes au patrimoine par rapport à une construction standard.
Impact environnemental, droits d'eau et vérification des infrastructures
Les évaluations d'impact environnemental (Meleti Perivallontikon Epiptoseon) sont obligatoires pour :
- Les hôtels de plus de 50 chambres
- Les propriétés côtières situées à moins de 100 mètres du rivage
- Les propriétés situées dans des zones protégées Natura 2000 (couvrant une part importante de nombreuses îles)
- Tout développement dépassant 1 000 m² de surface construite
Vérifiez l'approbation environnementale existante ou prévoyez 15 000 à 45 000 € et 6 à 12 mois pour une nouvelle évaluation.
Vérification de l'approvisionnement en eau :
- Raccordement municipal : Confirmez l'allocation de capacité par écrit auprès de la compagnie des eaux (DEYAX). De nombreuses îles sont confrontées au stress hydrique estival ; vérifiez la garantie d'approvisionnement pendant la haute saison.
- Puits privés : Obtenez une licence d'extraction d'eau auprès de l'autorité régionale de l'eau ; vérifiez le rendement durable par une étude géologique ; confirmez la qualité de l'eau par des tests en laboratoire.
- Unités de dessalement : Vérifiez les permis d'exploitation, l'historique de maintenance et les besoins de réserve de remplacement (les unités nécessitent généralement un remplacement de 80 000 à 200 000 € tous les 12–15 ans).
Infrastructures d'assainissement et de déchets :
- Confirmation de raccordement aux égouts municipaux (ou capacité du système septique approuvé)
- Contrats de gestion des déchets et conformité aux obligations de recyclage
- État et capacité de la station d'épuration (pour les grands complexes)
Responsabilités sociales et diligence raisonnable opérationnelle
Examen des contrats du personnel : Le droit du travail grec offre de fortes protections aux travailleurs. Vérifiez :
- Tous les contrats des employés et conditions de rémunération
- Les congés payés impayés, les obligations de licenciement et les cotisations de retraite
- L'applicabilité des conventions collectives (les accords du secteur du tourisme peuvent s'appliquer)
- Les classifications d'employés saisonniers par rapport aux permanents (la mauvaise classification entraîne des pénalités importantes)
Engagements de réservation existants : Examinez le registre des réservations à venir, les politiques d'annulation et la gestion des dépôts. Le vendeur reste responsable des réservations jusqu'à la date d'achèvement, mais vérifiez les accords de transition.
Vérification des revenus via les déclarations fiscales : Exigez un minimum de trois ans de déclarations fiscales E3 (déclarations de revenus annuelles des entreprises) plus :
- Les déclarations de TVA mensuelles (montrant les modèles de revenus saisonniers)
- Les rapports du système de réservation (croiser avec le revenu déclaré)
- Les relevés bancaires confirmant les flux de dépôts
Les écarts entre l'occupation/revenu déclaré et les déclarations fiscales sont courants dans l'hôtellerie grecque—insistez sur les chiffres déclarés fiscalement pour les besoins d'évaluation et intégrez le revenu réel dans le prix de l'offre. Les propriétés avec des revenus non déclarés importants présentent un risque d'acquisition et des options de financement limitées auprès de prêteurs réputés.
Financer votre hôtel dans une île grecque : capitaux propres, dette et structures mixtes
Comprendre le prêt bancaire grec en 2026
Les banques grecques ont considérablement amélioré leurs bilans et leur appétit pour le prêt pour les actifs hôteliers suite à la reprise post-pandémie. Alpha Bank, Piraeus Bank et Eurobank proposent désormais des packages de financement hôtelier compétitifs, bien que leur souscription reste conservatrice pour les propriétés insulaires.
Les ratios prêt-valeur (LTV) typiques varient de 50 à 65 % pour les hôtels en exploitation établis, les nouveaux projets de développement étant plafonnés à 40–50 % LTV. Les prêteurs grecs privilégient les propriétés avec des historiques commerciaux éprouvés sur trois ans et des flux de revenus saisonniers diversifiés. Les taux d'intérêt se situent actuellement entre 4,8 et 6,2 % pour les prêts libellés en euros, avec des périodes d'amortissement de 12–18 ans et des périodes de différé d'amortissement initiales (intérêts seuls) de 12–24 mois pour les acquisitions à valeur ajoutée.
Des ratios de couverture du service de la dette (DSCR) de 1,35–1,50x sont des exigences standard, ce qui présente des défis pour les hôtels insulaires hautement saisonniers. Les prêteurs souscrivent généralement sur la base de l'EBITDA annuel moyen plutôt que sur la performance en haute saison, rendant les propriétés avec des saisons creuses étendues (opérations d'avril à octobre) nettement plus finançables que les établissements ouverts uniquement de juin à septembre.
Alternatives de prêteurs internationaux
Les fonds de dette privée internationaux sont entrés agressivement sur le marché hôtelier grec, offrant des structures plus flexibles que les banques nationales. Des fonds tels que Bain Capital Credit et Ares Management fournissent des prêts senior à 60–70 % LTV avec des taux de 6,5–8,5 %, acceptant des historiques commerciaux plus courts et un levier plus élevé pour des emplacements insulaires premium.
Le financement mezzanine comble l'écart entre la dette senior et les capitaux propres, généralement tarifé à 10–14 % avec des options sur actions (warrants pour 5–15 % de la propriété). Cette structure fonctionne particulièrement bien pour les investisseurs acquérant des actifs en difficulté nécessitant un capital de rénovation substantiel avant la stabilisation.
Approches de financement créatives
Le financement par le vendeur reste sous-utilisé mais très efficace sur le marché des îles grecques. Les propriétés familiales bénéficient souvent de la structuration de 20–30 % du prix d'achat sous forme de billet à ordre du vendeur à 5–7 % d'intérêt, réduisant les besoins en fonds propres initiaux et signalant la confiance du vendeur aux prêteurs senior.
Les joint-ventures avec des opérateurs locaux offrent à la fois une expertise opérationnelle et du capital. Une structure typique implique l'investisseur fournissant 70–80 % du capital d'acquisition et de rénovation en échange de 60–70 % de la propriété, le partenaire exploitant apportant ses connaissances locales, ses relations de licence et son capital de travail.
Les investisseurs américains d'origine grecque peuvent accéder aux prêts SBA 504 pour les propriétés où ils conservent une implication opérationnelle, bien que le programme exige une occupation importante par le propriétaire et limite les montants des prêts à 5,5 millions de dollars.
Exemple concret : Acquisition d'un boutique-hôtel à Mykonos
Cette structure suppose un NOI stabilisé de 520 000 € (rendement de 12 % sur le coût), générant un DSCR de 1,42x sur la dette senior. Le coût mixte du capital se situe à 7,8 %, offrant des rendements acceptables si la propriété atteint le RevPAR projeté de 285 € sur une saison d'exploitation de 7,5 mois. Avant d'engager des capitaux, modélisez vos rendements attendus en utilisant notre Calculateur de ROI pour tester les scénarios d'acquisition sous différentes hypothèses d'occupation et d'ADR.
Navigating Island-Specific Planning Laws, Permits and Capacity Restrictions
The Regulatory Patchwork Across Greek Islands
Greek island hotel development faces a complex web of regulations that vary dramatically by location, archaeological significance, and environmental sensitivity. Understanding these island-specific restrictions before acquisition prevents costly surprises and project delays.
Santorini operates under the strictest regime, with a complete freeze on new bed capacity since 2021. The island's Special Spatial Planning Framework limits total beds to pre-freeze levels, making existing licensed properties significantly more valuable. New investors can only acquire operating hotels or pursue room reconfiguration within existing licensed capacity—adding suites by combining smaller rooms rather than increasing total bed count.
Mykonos employs a licensing lottery system for new accommodations, with annual quotas released each February. The 2026 allocation permitted just 47 new rooms island-wide, creating intense competition. Properties with grandfathered licenses or pending applications from before 2023 carry substantial premium valuations of 25-40% above comparable unlicensed buildings.
Archaeological Authority Approvals
The Cyclades and Dodecanese islands require mandatory archaeological surveys before any construction or renovation affecting foundations or exterior walls. The approval process involves:
- Initial survey application to the local Ephorate of Antiquities (2-4 months)
- On-site archaeological assessment if structures pre-date 1830 or sit within 500m of known sites (3-8 months)
- Excavation and documentation if significant findings emerge (6-18 months additional)
- Final construction approval with archaeological monitoring requirements
Budget €15,000-45,000 for survey costs and factor 12-24 months into project timelines for archaeological clearance. Properties with recent archaeological certificates (issued within five years) offer significant timeline advantages.
Coastal Zone and Heritage Building Restrictions
Coastal setback rules prohibit new construction within 50-100 metres of the shoreline depending on island classification, though renovations of existing structures within setback zones receive more lenient treatment. The critical distinction: properties built before 1977 enjoy broader renovation rights than those constructed after Greece's coastal protection legislation.
Traditional settlement protections in designated heritage zones (particularly Cycladic villages) mandate:
- Preservation of exterior architectural character (whitewashed walls, blue shutters, traditional rooflines)
- Restrictions on building height (typically 7.5m maximum, roughly two storeys)
- Approval of all exterior modifications by the Ministry of Culture
- Use of traditional building materials and construction methods for visible elements
Conversion of heritage buildings into hotels requires special use permits demonstrating preservation of cultural character, typically adding 6-9 months to licensing timelines.
The EPPOA Framework and Strategic Approaches
The Special Spatial Planning Framework (EPPOA) designates development zones, protected areas, and capacity limits for each island. Savvy investors study EPPOA maps to identify:
- Pre-approved development zones where permitting follows streamlined processes
- Grandfathered properties with existing licenses predating current restrictions
- Pending applications from previous owners that transfer with property sale
- Underutilised licenses where current bed count sits below permitted capacity
Realistic timelines for new hotel permits range from 18-28 months for straightforward projects in approved zones, extending to 36+ months for heritage conversions or archaeologically sensitive sites. Properties with permits already in hand justify premium acquisition prices of 15-30% above raw real estate value, as they eliminate regulatory risk and compress time-to-revenue.
Operational Realities: Seasonality, Staffing, Utilities and Margin Management
Confronting the Seasonal Revenue Challenge
Greek island hotels operate within compressed 8-9 month seasons (April-October for most islands, May-September for secondary locations), creating intense pressure on revenue generation and margin management. Properties must generate 85-95% of annual revenue during these months while maintaining cost structures that remain viable during low-occupancy shoulder periods.
Shoulder season pricing strategies separate profitable operations from struggling ones. Successful properties implement dynamic pricing that captures:
- Premium rates (€350-850/night) during July-August peak periods
- Moderate positioning (€180-320/night) for May-June and September when weather remains excellent but demand softens
- Promotional rates (€120-220/night) for April and October to extend the season and cover fixed costs
The winter closure vs. year-round operation decision fundamentally affects returns. Closing November-March eliminates 70-80% of off-season operating costs but sacrifices potential revenue from holiday periods (Christmas, New Year) and emerging winter wellness tourism. Properties with strong corporate or wedding business increasingly maintain limited winter operations (15-25% capacity) to serve these niches while mothballing portions of the property.
Staffing Challenges and Solutions
Labour represents 35-45% of revenue for full-service island hotels, with recruitment and retention presenting persistent challenges. The Greek island labour market suffers from:
- Limited local workforce populations (especially islands under 15,000 permanent residents)
- Competition from multiple properties for qualified hospitality professionals
- Housing scarcity driving up staff accommodation costs
- Seasonal workers seeking consecutive contracts across Mediterranean destinations
Staff housing has become a competitive necessity. Properties offering dedicated employee accommodation reduce turnover by 40-60% compared to those requiring staff to secure private rentals in tight markets. Budget €800-1,200 per bed for basic dormitory conversions or €35,000-65,000 for purpose-built staff housing blocks.
Seasonal wage expectations for key positions in 2026:
- Front desk staff: €1,400-1,800/month plus accommodation
- Experienced waitstaff: €1,600-2,200/month
- Chefs (qualified): €2,400-3,800/month
- Housekeeping: €1,300-1,600/month
Visa sponsorship for non-EU workers requires demonstrating inability to fill positions locally, a process taking 8-12 weeks. Properties successfully recruit from Albania, North Macedonia, and increasingly the Philippines for housekeeping and kitchen roles.
Managing Utilities and Infrastructure Constraints
Water scarcity affects most Cycladic islands severely. Operational approaches include:
- Desalination units: Capital cost of €45,000-120,000 for properties producing 15-40m³ daily, with operating costs of €2.50-4.00/m³
- Cistern systems: Traditional rainwater collection (budget €15,000-35,000 for 50-100m³ capacity)
- Municipal supply: Where available, costs €3.50-6.00/m³ with supply interruptions during peak summer
- Water monitoring: Smart metering and guest education reduce consumption by 18-25%
Energy costs run €8-12 per occupied room night for air conditioning-dependent properties. Solar installations achieve payback periods of 5-7 years, with typical 50kW systems costing €65,000-85,000 and reducing annual electricity expenses by €18,000-28,000. Generator backup (required for power interruptions) adds €12,000-25,000 for 40-75kVA units.
Waste collection logistics on smaller islands require private arrangements, costing €200-450 monthly, with recycling programmes adding 30-40% to waste management budgets.
Cost Structure Benchmarks and GOP Margins
Gross Operating Profit (GOP) margins by island and type:
- Santorini/Mykonos luxury: 38-48% (premium pricing power)
- Paros/Naxos mid-market: 28-36% (balanced cost-revenue)
- Secondary islands budget: 22-30% (price-sensitive markets)
Properties achieving GOP margins above 35% typically demonstrate superior revenue management, controlled distribution costs (direct bookings >40%), and efficient staffing models using multi-skilled employees during shoulder periods.
Exit Strategies, Valuation Multiples and Liquidity in the Greek Island Market
Understanding Hold Periods and Market Cycles
Greek island hotel investments require patience and strategic timing. Typical hold periods vary significantly by investment thesis:
- Value-add acquisitions: 5-8 years to complete renovations, stabilise operations, and demonstrate consistent cash flow to buyers
- Stabilised income properties: 7-12 years to benefit from market appreciation and operational improvements
- Legacy/lifestyle investments: 10+ years, often transitioning to next-generation family ownership
The Greek hospitality market operates in distinct cycles influenced by broader European tourism trends, Greek economic conditions, and geopolitical stability in the Eastern Mediterranean. Properties brought to market during strong tourism years (2026 projects record arrivals of 38+ million visitors to Greece) command premium valuations compared to recessionary periods.
Current Valuation Methodologies and Multiples
Buyers evaluate Greek island hotels using multiple approaches, with capitalisation rates and EBITDA multiples providing primary valuation frameworks.
Cap rates by island and positioning (2026 market):
EBITDA multiples for premium Greek island assets range from 12-16× trailing twelve-month EBITDA for trophy properties with strong brand affiliation, established market position, and growth potential. Mid-market properties trade at 8-11× EBITDA, while secondary island assets or properties requiring significant capital investment sell at 6-9× multiples.
The valuation approach matters significantly: cap rate methodology suits stabilised income properties, while EBITDA multiples better reflect growth-oriented assets where buyers focus on operational upside rather than current cash flow. To benchmark your asset's current market value against comparable island hotel transactions, use our Property Valuation tool for data-driven pricing guidance.
Buyer Profiles and Transaction Dynamics
Understanding who buys Greek island hotels shapes exit strategy and property positioning:
- International hospitality groups (Marriott, Hilton, Accor) seek flagging opportunities for 50+ room properties in prime locations, typically pursuing management contracts rather than ownership
- Family offices from Northern Europe, UK, and increasingly Middle East target 15-35 room boutique properties as lifestyle investments with income generation
- Greek diaspora investors (particularly US and Australian Greeks) pursue heritage properties for legacy ownership and family use
- Private equity hospitality funds acquire portfolios or larger assets (40+ rooms) with clear value-add narratives
Transaction timelines from listing to closing average 6-12 months for Greek island properties, longer than mainland assets due to:
- International buyer due diligence requirements (8-12 weeks)
- Title verification and archaeological clearance confirmation (4-8 weeks)
- Financing arrangement for leveraged acquisitions (6-10 weeks)
- Seasonal timing preferences (buyers prefer spring closings to capture full summer season)
Tax-Efficient Exit Structuring
The structure of your exit dramatically affects net proceeds. Greek tax law treats share sales and asset sales differently:
Share sale (selling the company that owns the hotel):
- Capital gains tax: 15% on gains for non-residents
- Transfer tax: 0% (no real estate transfer)
- Advantage: Simpler for properties with complex licenses or permits that transfer with corporate entity
Asset sale (selling the real estate and business directly):
- Capital gains tax: 15-45% depending on holding period and residency
- Transfer tax: 3.09% of declared value
- VAT: Potentially applicable at 24% unless exemption secured
- Advantage: Buyer preference for step-up in basis
Withholding requirements for non-resident sellers mandate 15% withholding on gross proceeds, requiring careful tax planning and potential treaty benefits for EU and US sellers.
Recent Comparable Sales and Positioning for Maximum Value
Notable 2025-2026 Greek island hotel transactions include:
- 28-room Santorini caldera property: €14.2 million (€507,000/room, 6.8% cap rate)
- 42-room Mykonos beachfront resort: €26.5 million (€631,000/room, 7.2% cap rate)
- 19-room Paros boutique conversion: €4.8 million (€253,000/room, 8.9% cap rate)
Maximising exit value requires 18-24 months of preparation:
- Demonstrate consistent year-over-year EBITDA growth (8-12% annually)
- Reduce OTA dependency below 55% of bookings through direct channel investment
- Complete deferred maintenance to present turnkey operations
- Secure long-term key staff contracts (especially general manager)
- Obtain updated property surveys, archaeological clearances, and license confirmations
- Consider soft brand affiliation (Small Luxury Hotels, Design Hotels) to attract institutional buyers
Properties positioned as "stabilised, turnkey investments" with documented systems, trained staff, and growth potential command valuations 15-25% above comparable assets requiring buyer operational involvement.
Selling Your Greek Island Hotel
---
> Considering an Exit? If you're contemplating selling your Greek island hotel—whether to capitalise on market appreciation, rebalance your portfolio, or retire from operations—timing, preparation and buyer targeting are critical to maximising sale value in this unique, seasonal market.
Selling Your Greek Island Hotel
Exiting a Greek island hotel investment requires a different approach to mainland or urban hospitality sales. Buyer interest is highly seasonal: international investors typically begin their search between January and April, aiming to complete due diligence before the summer season. Conversely, selling during or immediately after peak season allows you to present audited high-season revenue figures, which can justify premium valuations—but narrows your buyer window before autumn.
Buyer profiles differ markedly by island and property type. Cycladic boutique hotels attract affluent European and North American buyers seeking lifestyle investments; larger resorts on Rhodes, Crete or Corfu draw institutional funds, hotel groups and family offices. Domestic Greek buyers remain active for smaller guesthouses and B&Bs, particularly those with strong repeat clientele and manageable off-season costs.
Marketing channels matter. Greek island hotels require targeted exposure on international hospitality marketplaces (such as Stay4Hospitality), specialist Greek property portals, and direct outreach to hotel acquisition advisors with Aegean networks. Generic commercial property platforms rarely deliver qualified island hotel buyers.
Documentation is non-negotiable. Ensure your building permits (oikodomikí ádeia), operating licences (EOT certification), environmental compliance certificates, and land registry entries (Ktimatológio) are current, complete and digitised. Missing or outdated permits can delay closing by six months or derail sales entirely—especially for properties in archaeological zones or coastal protection areas.
Finally, engage a Greek-qualified lawyer and a hospitality-focused valuer early. Island hotels often carry complex title histories, shared access rights, or informal arrangements with neighbouring plots; professional advisors identify and resolve these issues before they surface in buyer due diligence.
For a complete roadmap to maximising sale value and navigating the Greek island hotel sales process, see our dedicated guide: Selling Your Greek Island Hotel.
---
Les non-résidents de l'UE peuvent-ils acheter un hôtel dans les îles grecques ?
Oui. Les citoyens hors UE peuvent acheter des hôtels sans restriction, sauf dans certaines zones frontalières nécessitant une approbation ministérielle. Vous au
Quelles sont les marges nettes d'exploitation typiques ?
Les hôtels bien gérés réalisent généralement des marges d'exploitation nette entre 28 % et 42 % lors des années de pointe. La saisonnalité est le facteur clé, l
Combien de temps prend l'obtention des licences hôtelières ?
Prévoyez 8 à 18 mois pour une licence complète. Le processus implique plusieurs agences : autorité du tourisme (EOT), sécurité incendie, services de santé et co
Quelles îles offrent le meilleur potentiel pour 2026 ?
Paros, Naxos, Milos et Sifnos offrent un excellent rapport valeur-croissance par rapport aux marchés saturés. Ces îles bénéficient d'une connectivité accrue et
Quelles sont les obligations fiscales pour les propriétaires d'hôtels ?
L'impôt sur les sociétés est de 22 % sur les bénéfices nets. La TVA est de 13 % sur l'hébergement et 24 % sur les autres services. L'ENFIA (impôt foncier) est c
Comment la rareté de l'eau affecte-t-elle l'exploitation ?
C'est un facteur critique. Les propriétés sans sources autonomes (forages, dessalinisateurs, citernes) font face à des coûts élevés et à des incertitudes en été
Quelles sont les options de financement pour les acheteurs étrangers ?
Les banques grecques financent généralement 50 à 60 % de la valeur (LTV) pour les actifs générateurs de revenus, exigeant des garanties personnelles. Les taux e
Existe-t-il des restrictions sur les locations de courte durée ?
Oui. La Grèce a renforcé les règles pour les propriétés de moins de 10 chambres, protégeant ainsi les hôtels licenciés contre la concurrence déloyale. Certaines
Related Resources
- Aix-en-Provence Hotel Investment Guide
- How to Calculate Hotel Value Online
- List Your Hotel for Sale with Instant Valuation on Stay4Hospitality
- Reach Global Buyers for Your Hospitality Property
- Hospitality Investment FAQs – Your Complete Guide to Investing in Hotels
- Sell Your Hotel on a Greek Island
- What financing options are available for purchasing hospitality properties
- What are the typical ROI expectations for hotel investments in 2026
- How do investors calculate ROI when evaluating hotel properties
- How long does hotel due diligence typically take
- What Do Hotel Buyers Look For Before Making an Offer?
- Calculate your Greek island hotel investment ROI
- Get an instant hotel valuation
- Download our free selling guide
- Browse hotels for sale
- Explore boutique hotels for sale
Browse hospitality properties for sale | List your property | Free valuation