Guía de Inversión en Hoteles en las Islas Griegas
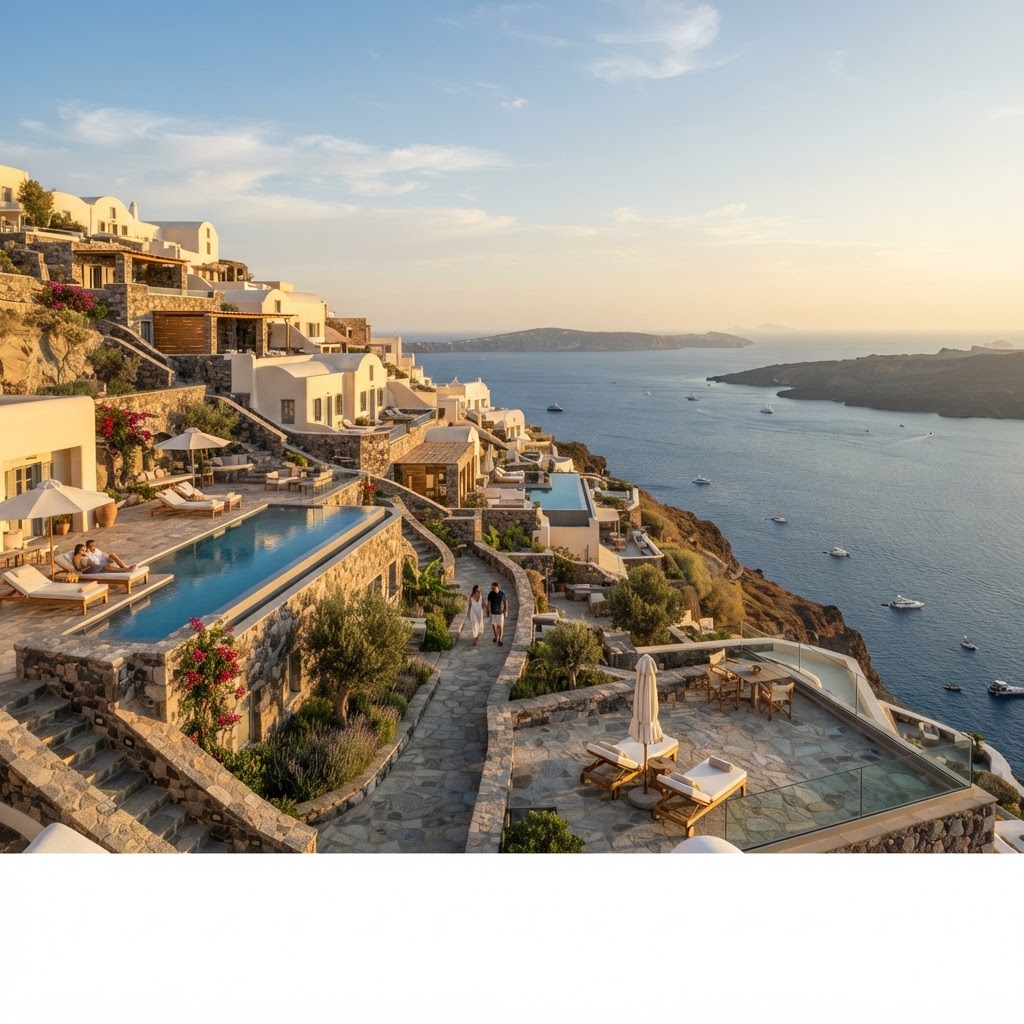
La inversión hotelera en las islas griegas representa una de las oportunidades más atractivas del sector hospitalario en Europa, combinando una sólida demanda turística con una ubicación estratégica en el Mediterráneo y marcos regulatorios en evolución. Grecia recibió más de 36 millones de visitantes internacionales en 2025, de los cuales casi el 60% de las pernoctaciones se concentraron en destinos insulares. Aun así, el mercado sigue fragmentado, ofreciendo un gran potencial de consolidación. Esta guía definitiva le acompañará en cada etapa de la adquisición, financiación y gestión de propiedades hoteleras en las islas: desde navegar por el programa de la Visa de Oro y entender las restricciones urbanísticas específicas de cada isla, hasta evaluar los patrones de ocupación estacional, los desafíos de personal y las estrategias de salida. Ya sea que esté considerando un hotel boutique en Santorini, un resort frente al mar en Creta o una rehabilitación patrimonial en las Cícladas, encontrará aquí los marcos de trabajo, listas de verificación de debida diligencia, puntos de referencia financieros y perspectivas de expertos necesarios para estructurar una inversión rentable que resista tanto la demanda punta del verano como las realidades de la estacionalidad mediterránea.
Key Takeaways
- Los hoteles en las islas griegas disfrutan de temporadas operativas de 8 a 9 meses en las islas principales, con meses intermedios (abril-mayo, septiembre-octubre) generando ya entre el 65% y 75% de las tarifas de verano.
- El umbral de la Visa de Oro griega aumentó a 800.000 € en áreas de alta demanda (incluidas las islas más populares) en 2024, afectando directamente a las adquisiciones y estrategias de desarrollo.
- Las leyes urbanísticas varían drásticamente: Santorini y Miconos imponen límites estrictos de capacidad, mientras que Creta y Rodas ofrecen oportunidades de expansión más flexibles.
- Las inversiones exitosas suelen requerir entre un 25% y 35% de capital propio, con prestamistas locales e internacionales ofreciendo un LTV (préstamo sobre valor) del 65-75% en activos estabilizados con tres años de trayectoria.
- Los costes y la disponibilidad de personal son el mayor desafío operativo, con una escasez de mano de obra estacional que impulsa una inflación salarial del 12-18% anual en los puestos de temporada alta.
- La escasez de agua, la gestión de residuos y los costes energéticos (20-30% superiores a los del continente) impactan directamente en los márgenes operativos y deben incluirse en los estudios de viabilidad.
- La liquidez de salida sigue siendo alta para activos bien posicionados: hoteles premium de 10 a 30 habitaciones alcanzan múltiplos de EBITDA de 12-16x por parte de inversores internacionales.
Por qué las islas griegas dominan la inversión hotelera en el Mediterráneo en 2026
La ventaja estructural del turismo en las islas griegas
Los hoteles en las islas griegas se han convertido en la oportunidad de inversión hotelera más atractiva del Mediterráneo, superando a los bastiones tradicionales en métricas clave. Las llegadas internacionales a las islas griegas alcanzaron 34,2 millones de visitantes en 2025, lo que representa un crecimiento del 18% respecto al año anterior, mientras que las regiones costeras de España crecieron solo un 6% y los destinos insulares de Italia se mantuvieron planos.
La tesis de inversión se basa en tres pilares estructurales: estacionalidad extendida, maduración de la infraestructura y fuentes de demanda diversificadas. La temporada turística griega se extiende ahora de marzo a noviembre en las principales islas, con tasas de ocupación en temporada media que promediaron el 68% en abril y octubre de 2025, cifras que habrían parecido imposibles hace una década.
Impulsores de la demanda turística que remodelan el mercado
La integración del tráfico de cruceros ha transformado la accesibilidad a las islas. El Pireo y los puertos secundarios gestionaron 6,8 millones de pasajeros de cruceros en 2025, muchos de los cuales extendieron sus estancias antes o después del crucero. La conectividad aérea directa se expandió drásticamente: Santorini recibe ahora 47 rutas directas durante la temporada alta, mientras que islas emergentes como Milos añadieron 12 nuevas conexiones solo en 2025.
El programa de visas para nómadas digitales de Grecia, lanzado en 2024, contribuyó con 89.000 visitantes de larga estancia a los destinos insulares en 2025, con estancias medias de 4,7 meses. Estos visitantes generan ingresos fuera de temporada y un gasto diario más elevado (127 € frente a 89 € para los turistas estándar), ocupando periodos de menor demanda.
Análisis comparativo de rendimiento: Grecia frente a los competidores mediterráneos
El crecimiento de la tarifa diaria media (ADR) en las islas griegas promedió un 12,3% anual entre 2023 y 2025, en comparación con el 5,8% en España y el 4,1% en Italia. Este poder de fijación de precios refleja una oferta restringida (las restricciones de planificación griegas limitan el desarrollo de nuevos hoteles en zonas protegidas), combinado con una demanda creciente de mercados de origen de alto valor.
Desglose de nacionalidad de inversores y flujos de capital
La inversión extranjera en hoteles de las islas griegas totalizó 2.100 millones de euros en 2025, con un cambio notable en la nacionalidad de los compradores. Los inversores alemanes lideraron con el 28% del volumen de transacciones, seguidos por británicos (19%), estadounidenses (16%), franceses (12%) y compradores de Oriente Medio (11%). Cabe destacar que el capital institucional chino reingresó al mercado tras una ausencia de cinco años, adquiriendo tres carteras de complejos turísticos por valor de 340 millones de euros.
La pertenencia a la UE proporciona ventajas estructurales: ausencia de restricciones a la propiedad extranjera (excepto en islas fronterizas específicas), acceso a fondos de desarrollo europeos y una alineación normativa que simplifica las transacciones transfronterizas. La denominación en euros elimina el riesgo cambiario para los inversores de la eurozona, mientras que la estabilización del sector bancario griego ha restablecido canales de financiación fiables, con los bancos locales ofreciendo ahora hipotecas LTV del 60–65% a compradores extranjeros cualificados con tipos de interés del 4,2–5,8%.
Paso 1: Elección de su isla objetivo y tipología hotelera
Marco de selección de islas: alineando los objetivos de inversión con la geografía
La inversión exitosa en hoteles de islas griegas comienza con una selección estratégica de la isla alineada con su capital, capacidad operativa y expectativas de retorno. La matriz de decisión evalúa seis dimensiones críticas:
La accesibilidad y conectividad determinan el perfil potencial de sus huéspedes. Las islas con aeropuertos internacionales (Santorini, Mykonos, Creta, Rodas, Corfú, Zante, Kos) tienen valoraciones premium pero ofrecen escalabilidad inmediata. Las islas dependientes de ferry (Milos, Sifnos, Folegandros, Antiparos) intercambian menores costes de entrada por complejidad operativa y temporadas comprimidas.
La madurez del turismo impacta en la intensidad de la competencia y las restricciones de desarrollo. Los mercados maduros como Santorini enfrentan estrictas limitaciones de construcción, restricciones arqueológicas y una oferta de alojamiento saturada, pero ofrecen una demanda probada y precios premium. Los destinos emergentes ofrecen flexibilidad de desarrollo y potencial de valor añadido, pero requieren una educación de mercado y construcción de marca más prolongadas.
Islas principales: mercados establecidos con precios premium
Santorini representa el nivel de lujo: los precios medios de transacción hotelera alcanzaron los 18.500 € por habitación en 2025, con propiedades con vistas a la caldera superando los 35.000 € por habitación. La estacionalidad permanece concentrada (mayo-octubre genera el 89% de los ingresos anuales), mientras que la escasez de agua y la infraestructura de alcantarillado requieren una importante inversión operativa. Es más adecuado para operadores experimentados que buscan un posicionamiento ultra-premium.
Mykonos ofrece el ADR más alto del Mediterráneo (520 € en julio-agosto de 2025) pero enfrenta una intensa competencia de más de 340 hoteles con licencia. Las oportunidades de adquisición se centran en conversiones de propiedades patrimoniales en Chora o parcelas frente al mar que requieren una reurbanización completa. Inversión mínima viable: 3,2 millones de euros para un hotel boutique competitivo de 8 habitaciones.
Creta ofrece escala y diversificación en cuatro regiones distintas. Chania y Rethymno favorecen los hoteles boutique patrimoniales (1,8–4,5 millones de euros por 10–18 habitaciones), mientras que Heraklion y Agios Nikolaos soportan resorts más grandes (50–200 habitaciones, 8–35 millones de euros). La temporada extendida (marzo-noviembre) y la demanda interna griega proporcionan estabilidad en los ingresos. Los cap rates varían entre 6,5–8,2% dependiendo de la ubicación y el estado.
Rodas combina el patrimonio medieval con la infraestructura de resorts de playa. El casco antiguo presenta oportunidades de conversión (2.200–3.800 € por m² para proyectos de restauración), mientras que Lindos y las playas de la costa oeste ofrecen adquisiciones de resorts establecidos (95.000–165.000 € por habitación para propiedades operativas). La accesibilidad durante todo el año permite operar 9 meses.
Islas emergentes: oportunidades de valor añadido con potencial de desarrollo
Milos ejemplifica la oportunidad emergente: el número de visitantes creció un 34% en 2025, pero la oferta hotelera sigue siendo limitada (68 propiedades con licencia). Los costes de adquisición de terrenos (180–420 € por m² para parcelas edificables) y los gastos de construcción (1.400–1.850 € por m²) permiten construir nuevos hoteles boutique con una inversión total de 1,2–2,8 millones de euros. La conectividad con ferry mejoró con la adición de servicios en invierno.
Paros y Naxos se sitúan en la frontera entre lo establecido y lo emergente. Ambas ofrecen centros de ferry internacionales, servicios aeroportuarios en expansión y paisajes diversos que soportan múltiples conceptos hoteleros. Las casas de huéspedes en pueblos (6–12 habitaciones, 850.000–1,9 millones de euros) proporcionan puntos de entrada accesibles, mientras que las parcelas frente al mar soportan desarrollos de villas de lujo (2,5–6 millones de euros para complejos de 4–8 villas).
Ajuste del perfil del inversor a la tipología hotelera
Inversores primerizos (presupuesto de 800.000–2 millones de euros): Casas de huéspedes en pueblos de Naxos, Paros o Sifnos; casas de piedra tradicionales que requieren renovación cosmética; 6–10 habitaciones; modelo de propietario-operador o pequeño equipo de gestión.
Operadores experimentados (2–8 millones de euros): Conversiones patrimoniales boutique en pueblos secundarios; pequeños resorts frente al mar (15–30 habitaciones); propiedades que requieren cambio operativo o reposicionamiento; ubicaciones en Creta, Rodas, Corfú.
Capital institucional (más de 8 millones de euros): Resorts establecidos que requieren inversión de capital; terrenos para el desarrollo de nuevos resorts de lujo; adquisiciones de carteras; islas principales o proyectos costeros a gran escala en Creta.
Inversores de estilo de vida que buscan residencia: Propiedades que califican para la Golden Visa (800.000 €+ en zonas turísticas); combinación de residencia del propietario más unidades de alquiler; enfoque en islas con estilo de vida durante todo el año (Corfú, Creta, Rodas).
Paso 2: Estructura legal, vías de residencia y el programa Golden Visa
Entidades legales óptimas para inversores hoteleros extranjeros
Los ciudadanos extranjeros que adquieran hoteles en las islas griegas deben establecer estructuras legales adecuadas que equilibren la protección contra responsabilidades, la eficiencia fiscal y la flexibilidad operativa. Tres tipos de entidades dominan las transacciones hoteleras:
La Sociedad Anónima (SA) griega es adecuada para operaciones de resorts más grandes e inversores institucionales. Capital social mínimo de 25.000 €, requiere consejo de administración y cuentas anuales auditadas. Preferida para propiedades que superan las 30 habitaciones o un valor de 5 millones de euros, especialmente cuando se busca financiación bancaria o se planea una futura salida a bolsa. Tipo impositivo de sociedades: 22% sobre beneficios.
La Sociedad de Responsabilidad Limitada (EPE) representa la opción tradicional para hoteles de tamaño mediano (10–40 habitaciones). Capital mínimo de 4.500 €, gobernanza más sencilla que la SA, adecuada para estructuras de family office o asociaciones. Cada vez más reemplazada por la IKE para nuevas formaciones, pero sigue siendo común en la propiedad hotelera existente.
La Sociedad Privada (IKE) se ha convertido en el vehículo preferido para inversores en hoteles boutique desde las reformas normativas. Capital mínimo de solo 1 €, formación simplificada (completada en 3–5 días en línea), opción de socio único ideal para inversores individuales y menor carga administrativa. Tipo impositivo de sociedades idéntico al de la SA al 22%, pero la simplicidad operativa hace que la IKE sea óptima para propiedades de menos de 25 habitaciones.
Implicaciones de la residencia fiscal y estructuración estratégica
La residencia fiscal griega conlleva una imposición sobre la renta mundial para las personas que pasan más de 183 días al año en Grecia. Los inversores hoteleros deben estructurarse con cuidado:
Propiedad no residente: Las personas o empresas extranjeras que poseen entidades hoteleras griegas pagan el impuesto de sociedades griego (22%) sobre los beneficios hoteleros, más el impuesto de retención sobre dividendos (5% bajo la mayoría de los tratados de doble imposición) al distribuir a los accionistas. No hay impuesto griego sobre la renta personal a menos que se establezca la residencia.
Propiedad residente: Las personas que obtienen la residencia fiscal griega enfrentan el impuesto sobre la renta personal sobre los ingresos mundiales (tipos progresivos del 9–44%) más las contribuciones obligatorias a la seguridad social. Sin embargo, el régimen fiscal alternativo de Grecia para jubilados y griegos que regresan (introducido en 2024, ampliado en 2025) ofrece un impuesto fijo del 10% sobre los ingresos de fuente extranjera para personas cualificadas que se trasladen a islas griegas con poblaciones menores de 20.000 habitantes, lo que podría ser atractivo para inversores de estilo de vida.
El programa revisado de Golden Visa: estrategia del umbral de 800.000 €
La Golden Visa de Grecia otorga permisos de residencia renovables de cinco años (extensibles a residencia permanente y vías de ciudadanía) a través de la inversión inmobiliaria. Las reformas de 2024 crearon un sistema de dos niveles que afecta directamente a los inversores hoteleros:
La inversión mínima de 800.000 € se aplica a:
- Región de Ática (incluyendo Atenas)
- Tesalónica
- Islas de Mykonos y Santorini
- Zonas turísticas designadas de "alta demanda" (actualizadas anualmente)
Este umbral cubre la mayoría de las adquisiciones de hoteles premium en islas. Un hotel boutique de 2,8 millones de euros en Mykonos califica automáticamente, al igual que una conversión de casa cueva de 850.000 € en Santorini, siempre que la propiedad se encuentre dentro de las zonas turísticas.
La inversión mínima de 400.000 € sigue estando disponible para:
- Propiedades que requieren una renovación completa (certificada por ingeniero)
- Propiedades comerciales convertidas a residenciales (conversiones de hotel a apartamentos)
- Propiedades en islas fuera de las zonas de alta demanda (actualmente: Milos, Sifnos, Serifos, Amorgos, Ikaria y más de 40 islas más pequeñas)
- Islas del Egeo Norte y Jónicas (excepto el centro de la ciudad de Corfú)
Estructuración estratégica para la calificación a la Golden Visa
El enfoque híbrido: Los inversores que buscan residencia mientras adquieren hoteles operativos pueden estructurarse de la siguiente manera:
- Compra de propiedad hotelera de 800.000 €+ a través de una empresa IKE griega (califica para Golden Visa)
- Componente de alojamiento del propietario separado: Designar 1–2 unidades como residencia del propietario dentro de la estructura del hotel, cumpliendo con el requisito de "bienes raíces residenciales" mientras se mantiene la operación hotelera comercial para las unidades restantes
- Alternativa: compra residencial separada: Adquirir el hotel a través de la empresa (600.000 €) más una propiedad residencial separada (400.000 €) en una isla que califique: la inversión combinada de 1 millón de euros proporciona residencia más operación hotelera puramente comercial
Restricciones en islas fronterizas y conversión de tierras agrícolas
Se aplican limitaciones críticas a ubicaciones específicas:
Islas fronterizas (incluyendo Lesbos, Quíos, Samos, Leros, Kastellorizo y otras 15) restringen la propiedad extranjera no perteneciente a la UE. Los ciudadanos de la UE no enfrentan restricciones; los compradores no pertenecientes a la UE requieren permisos especiales del Ministerio de Defensa, que generalmente se otorgan para uso comercial de hostelería, pero que añaden de 4 a 8 meses a los plazos de las transacciones.
Conversión de tierras agrícolas: Muchas parcelas costeras conservan la designación agrícola. La conversión a uso turístico requiere:
- Eliminación del registro agrícola (3–6 meses)
- Estudio de impacto ambiental para parcelas que superen los 4.000 m²
- Certificación de idoneidad turística de la autoridad regional de planificación
- Pago de tasas de conversión (8–15 € por m² dependiendo de la isla)
Las propiedades con licencias hoteleras existentes evitan estas complicaciones, una ventaja clave de la debida diligencia para adquisiciones operativas frente al desarrollo de terrenos.
Paso 3: Lista de verificación de debida diligencia para adquisiciones de hoteles en islas griegas
Verificación de títulos y búsquedas en el registro de la propiedad (Ktimatologio)
La verificación de títulos de propiedad griegos requiere una investigación meticulosa a través de múltiples sistemas. El Ktimatologio (Catastro Helénico) cubre ahora aproximadamente el 94% de las islas griegas, proporcionando un registro de títulos definitivo, pero las brechas históricas y las complicaciones del periodo de transición exigen un escrutinio exhaustivo.
Búsquedas de títulos esenciales:
- Certificado de Ktimatologio (donde el catastro está operativo): Confirma el propietario registrado, los límites de la propiedad, gravámenes, hipotecas y derechos de terceros. Válido por 3 meses desde la emisión; obtenga el certificado actualizado inmediatamente antes de la finalización.
- Búsqueda en el archivo notarial: Para propiedades en áreas sin catastro o transacciones pre-catastro, rastree la cadena de propiedad durante un mínimo de 30 años a través de registros de escrituras notariales. Las islas con cobertura catastral incompleta (partes de Creta, Cícladas menores) requieren esta verificación paralela.
- Registros fiscales municipales: Referencie la propiedad contra los registros de pago de impuestos municipales (ENFIA). Las discrepancias entre el catastro y los registros fiscales señalan posibles disputas de límites o estructuras no registradas.
- Búsqueda en el registro de hipotecas: La búsqueda por separado en la oficina local del registro de hipotecas (Ypothikofylakeio) revela cargos, embargos y órdenes judiciales aún no reflejados en el catastro, particularmente relevante para ventas en dificultades.
Banderas rojas que requieren resolución legal antes de proceder: Herederos múltiples enumerados sin resolución de sucesión; disputas de límites con propiedades vecinas; discrepancias entre los metros cuadrados declarados y las mediciones catastrales (común en hoteles antiguos donde ocurrieron extensiones sin permisos).
Permisos de construcción y cumplimiento (Propiedades anteriores a 1955)
La arqueología de los permisos de construcción griegos presenta desafíos únicos, particularmente para propiedades patrimoniales y conversiones de pueblos:
Estructuras anteriores a 1955: Los edificios construidos antes de 1955 a menudo carecen de permisos de construcción formales; esto es legalmente aceptable SI la propiedad aparece en fotografías aéreas o mapas catastrales de 1955. Su abogado debe obtener:
- Confirmación oficial de fotografía aérea del Ktimatologio
- Certificado del ingeniero que confirme que la estructura es anterior a 1955
- Estudio topográfico que coincida con la huella actual con los registros históricos
Las adiciones y renovaciones posteriores a 1955 requieren legalización retroactiva si no se obtuvieron permisos. El proceso de liquidación (taktopoiisi) permite la legalización de construcciones no autorizadas construidas antes de 2011, sujeto a:
- Pago de multas sustanciales (100–400 € por m² dependiendo de la gravedad de la violación)
- Certificación de ingeniero de que la estructura cumple con los estándares mínimos de seguridad
- Confirmación de que la estructura no viola las restricciones de planificación actuales
Verificación crítica: Obtenga el archivo de permiso de construcción (fakelos oikodomikis adias) del municipio que muestre todas las fases de construcción aprobadas. Compare con las estructuras construidas reales a través de una encuesta de arquitectos. Las extensiones ilegales no reveladas representan un pasivo significativo: muchos hoteles en las islas griegas tienen adiciones de habitaciones "informales" que deben legalizarse o demolerse.
Proximidad a sitios arqueológicos y restricciones patrimoniales
Las islas griegas contienen miles de sitios arqueológicos que imponen estrictas limitaciones de desarrollo:
Despeje del servicio arqueológico: Las propiedades a menos de 500 metros de sitios arqueológicos designados requieren la aprobación de la Eforía de Antigüedades para cualquier construcción, renovación o cambio de uso. Obtenga confirmación por escrito de que:
- El uso/renovación del hotel propuesto no entra en conflicto con la protección del sitio
- No existen hallazgos arqueológicos en la propiedad (o los hallazgos han sido debidamente excavados y despejados)
- Las restricciones de renovación futuras están documentadas
Designaciones de edificios patrimoniales: Las propiedades en asentamientos protegidos (pueblos tradicionales, ciudades medievales) enfrentan restricciones arquitectónicas sobre:
- Modificaciones de fachada
- Cambios estructurales internos
- Materiales y acabados
- Alteraciones de altura y volumen
El casco antiguo de Rodas, el barrio veneciano de Chania y los pueblos cíclicos designados imponen requisitos particularmente estrictos. Presupueste un 40–60% de prima para renovaciones que cumplan con el patrimonio frente a la construcción estándar.
Impacto ambiental, derechos de agua y verificación de infraestructura
Las evaluaciones de impacto ambiental (Meleti Perivallontikon Epiptoseon) son obligatorias para:
- Hoteles que superen las 50 habitaciones
- Propiedades costeras a menos de 100 metros de la costa
- Propiedades en zonas protegidas Natura 2000 (cubre porciones significativas de muchas islas)
- Cualquier desarrollo que supere los 1.000 m² de área construida
Verifique la aprobación ambiental existente o presupueste 15.000–45.000 € y 6–12 meses para una nueva evaluación.
Verificación del suministro de agua:
- Conexión municipal: Confirme la asignación de capacidad por escrito de la compañía de agua (DEYAX). Muchas islas enfrentan estrés hídrico en verano; verifique el suministro garantizado durante la temporada alta.
- Pozos privados: Obtenga la licencia de extracción de agua de la autoridad regional del agua; verifique el rendimiento sostenible mediante estudio geológico; confirme la calidad del agua mediante análisis de laboratorio.
- Unidades de desalinización: Verifique los permisos de operación, el historial de mantenimiento y los requisitos de reserva de reemplazo (las unidades generalmente requieren un reemplazo de 80.000–200.000 € cada 12–15 años).
Infraestructura de alcantarillado y residuos:
- Confirmación de conexión al alcantarillado municipal (o capacidad del sistema séptico aprobado)
- Contratos de gestión de residuos y cumplimiento de las obligaciones de reciclaje
- Estado y capacidad de la planta de tratamiento de aguas residuales (para resorts más grandes)
Responsabilidades laborales y debida diligencia operativa
Revisión de contratos de personal: La legislación laboral griega proporciona fuertes protecciones a los trabajadores. Verifique:
- Todos los contratos de empleados y términos de compensación
- Pago de vacaciones pendientes, obligaciones de indemnización y contribuciones de pensiones
- Aplicabilidad de convenios colectivos (pueden aplicarse convenios del sector turístico)
- Clasificaciones de empleados estacionales frente a permanentes (la clasificación errónea conlleva sanciones importantes)
Compromisos de reserva existentes: Revise el libro de reservas anticipadas, las políticas de cancelación y el manejo de depósitos. El vendedor sigue siendo responsable de las reservas hasta la fecha de finalización, pero verifique los acuerdos de transición.
Verificación de ingresos a través de declaraciones fiscales: Exija un mínimo de tres años de declaraciones de impuestos E3 (declaraciones anuales de impuestos comerciales) más:
- Declaraciones mensuales de IVA (que muestren patrones de ingresos estacionales)
- Informes del sistema de reservas (referencias cruzadas frente a los ingresos declarados)
- Extractos bancarios que confirmen los flujos de depósitos
Las discrepancias entre la ocupación/ingresos declarados y las declaraciones fiscales son comunes en la hostelería griega; insista en las cifras declaradas a efectos fiscales para fines de valoración y factorice los ingresos reales en el precio de oferta. Las propiedades con ingresos no declarados significativos presentan riesgos de adquisición y opciones de financiación limitadas de prestamistas acreditados.
Financiación de su hotel en las islas griegas: capital, deuda y estructuras mixtas
Entendiendo los préstamos bancarios griegos en 2026
Los bancos griegos han mejorado sustancialmente sus balances y su apetito por prestar para activos hoteleros tras la recuperación pospandémica. Alpha Bank, Piraeus Bank y Eurobank ofrecen ahora paquetes de financiación hotelera competitivos, aunque su suscripción sigue siendo conservadora para las propiedades insulares.
Los ratios préstamo-valor (LTV) típicos oscilan entre el 50-65% para hoteles operativos establecidos, con nuevos proyectos de desarrollo limitados a un LTV del 40-50%. Los prestamistas griegos priorizan las propiedades con historiales comerciales de tres años probados y flujos de ingresos estacionales diversificados. Los tipos de interés se sitúan actualmente entre el 4,8-6,2% para préstamos denominados en euros, con periodos de amortización de 12-18 años y periodos iniciales de solo intereses de 12-24 meses para adquisiciones de valor añadido.
Los ratios de cobertura del servicio de la deuda (DSCR) de 1,35-1,50x son requisitos estándar, lo que presenta desafíos para los hoteles insulares altamente estacionales. Los prestamistas suelen suscribir frente al EBITDA anual promedio en lugar del rendimiento de la temporada alta, lo que hace que las propiedades con temporadas extendidas (operaciones de abril a octubre) sean significativamente más financiables que los lugares que solo abren de junio a septiembre.
Alternativas de prestamistas internacionales
Los fondos de deuda privada internacional han entrado agresivamente en el mercado hotelero griego, ofreciendo estructuras más flexibles que los bancos nacionales. Fondos como Bain Capital Credit y Ares Management proporcionan préstamos senior con un LTV del 60-70% con tipos del 6,5-8,5%, aceptando historiales comerciales más cortos y mayor apalancamiento para ubicaciones insulares premium.
La financiación mezzanine llena el vacío entre la deuda senior y el capital, con un precio típico del 10-14% con kickers de capital (warrants para una participación del 5-15%). Esta estructura funciona particularmente bien para los inversores que adquieren activos en dificultades que requieren un capital de renovación sustancial antes de la estabilización.
Enfoques de financiación creativos
La financiación del vendedor sigue estando infrautilizada pero es altamente efectiva en el mercado de las islas griegas. Las propiedades de propiedad familiar a menudo se benefician de estructurar el 20-30% del precio de compra como un pagaré del vendedor al 5-7% de interés, lo que reduce los requisitos de capital inicial y señala la confianza del vendedor a los prestamistas senior.
Las joint ventures con operadores locales proporcionan experiencia operativa y capital. Una estructura típica implica que el inversor proporcione el 70-80% del capital de adquisición y renovación a cambio de una participación del 60-70%, con el socio operativo aportando conocimiento local, relaciones de licencia y capital de trabajo.
Los inversores estadounidenses con herencia griega pueden acceder a préstamos SBA 504 para propiedades donde mantienen la participación operativa, aunque el programa requiere una ocupación significativa del propietario y limita los montos de los préstamos a 5,5 millones de dólares.
Ejemplo práctico: Adquisición de hotel boutique en Mykonos
Esta estructura asume un NOI estabilizado de 520.000 € (12% de rendimiento sobre el coste), generando un DSCR de 1,42x sobre la deuda senior. El coste promedio ponderado del capital se sitúa en el 7,8%, proporcionando rendimientos aceptables si la propiedad alcanza el RevPAR proyectado de 285 € en una temporada operativa de 7,5 meses. Antes de comprometer capital, modele sus rendimientos esperados utilizando nuestra Calculadora de ROI para someter a prueba escenarios de adquisición en diferentes supuestos de ocupación y ADR.
Cómo navegar por las leyes de planificación, permisos y restricciones de capacidad específicas de las islas
El mosaico regulatorio en las islas griegas
El desarrollo hotelero en las islas griegas se enfrenta a una compleja red de regulaciones que varían drásticamente según la ubicación, la importancia arqueológica y la sensibilidad ambiental. Comprender estas restricciones específicas de cada isla antes de realizar una adquisición evita sorpresas costosas y retrasos en los proyectos.
Santorini opera bajo el régimen más estricto, con una congelación total de la capacidad de camas desde 2021. El Marco Especial de Planificación Espacial de la isla limita el total de camas a los niveles previos a la congelación, lo que hace que las propiedades con licencia existente sean significativamente más valiosas. Los nuevos inversores solo pueden adquirir hoteles en funcionamiento o realizar una reconfiguración de las habitaciones dentro de la capacidad con licencia existente, añadiendo suites mediante la combinación de habitaciones más pequeñas en lugar de aumentar el número total de camas.
Mykonos emplea un sistema de lotería de licencias para nuevos alojamientos, con cuotas anuales que se publican cada febrero. La asignación de 2026 permitió solo 47 nuevas habitaciones en toda la isla, lo que generó una intensa competencia. Las propiedades con licencias adquiridas por derechos adquiridos o solicitudes pendientes anteriores a 2023 tienen valoraciones premium sustanciales de un 25-40% por encima de edificios comparables sin licencia.
Aprobaciones de la Autoridad Arqueológica
Las islas de las Cícladas y el Dodecaneso requieren estudios arqueológicos obligatorios antes de cualquier construcción o renovación que afecte a cimientos o muros exteriores. El proceso de aprobación implica:
- Solicitud de estudio inicial ante la Eforía de Antigüedades local (2-4 meses)
- Evaluación arqueológica in situ si las estructuras son anteriores a 1830 o se encuentran a menos de 500 metros de sitios conocidos (3-8 meses)
- Excavación y documentación si aparecen hallazgos significativos (6-18 meses adicionales)
- Aprobación final de construcción con requisitos de monitoreo arqueológico
Presupueste entre 15.000 y 45.000 euros para los costos de estudio y considere 12-24 meses en los cronogramas del proyecto para la autorización arqueológica. Las propiedades con certificados arqueológicos recientes (emitidos en los últimos cinco años) ofrecen ventajas significativas en cuanto a tiempos.
Zonas costeras y restricciones de edificios patrimoniales
Las reglas de retranqueo costero prohíben nuevas construcciones dentro de los 50-100 metros de la costa, dependiendo de la clasificación de la isla, aunque las renovaciones de estructuras existentes dentro de las zonas de retranqueo reciben un trato más indulgente. La distinción crítica: las propiedades construidas antes de 1977 gozan de mayores derechos de renovación que las construidas después de la legislación de protección costera de Grecia.
Las protecciones de asentamientos tradicionales en zonas patrimoniales designadas (especialmente los pueblos de las Cícladas) exigen:
- Preservación del carácter arquitectónico exterior (paredes encaladas, contraventanas azules, líneas de techo tradicionales)
- Restricciones en la altura del edificio (típicamente 7,5 m máximo, aproximadamente dos plantas)
- Aprobación de todas las modificaciones exteriores por parte del Ministerio de Cultura
- Uso de materiales de construcción y métodos tradicionales para los elementos visibles
La conversión de edificios patrimoniales en hoteles requiere permisos de uso especial que demuestren la preservación del carácter cultural, lo que normalmente añade 6-9 meses a los cronogramas de concesión de licencias.
El marco EPPOA y enfoques estratégicos
El Marco Especial de Planificación Espacial (EPPOA) designa zonas de desarrollo, áreas protegidas y límites de capacidad para cada isla. Los inversores inteligentes estudian los mapas de la EPPOA para identificar:
- Zonas de desarrollo preaprobadas donde la concesión de permisos sigue procesos simplificados
- Propiedades con derechos adquiridos con licencias existentes anteriores a las restricciones actuales
- Solicitudes pendientes de propietarios anteriores que se transfieren con la venta de la propiedad
- Licencias subutilizadas donde el número actual de camas es inferior a la capacidad permitida
Los cronogramas realistas para nuevos permisos hoteleros oscilan entre 18 y 28 meses para proyectos sencillos en zonas aprobadas, extendiéndose a más de 36 meses para conversiones patrimoniales o sitios arqueológicamente sensibles. Las propiedades que ya cuentan con permisos justifican precios de adquisición premium de un 15-30% por encima del valor inmobiliario bruto, ya que eliminan el riesgo regulatorio y reducen el tiempo hasta la obtención de ingresos.
Realidades operativas: estacionalidad, dotación de personal, servicios públicos y gestión de márgenes
Cómo afrontar el reto de los ingresos estacionales
Los hoteles de las islas griegas operan dentro de temporadas comprimidas de 8-9 meses (abril-octubre para la mayoría de las islas, mayo-septiembre para ubicaciones secundarias), lo que crea una intensa presión sobre la generación de ingresos y la gestión de márgenes. Las propiedades deben generar entre el 85% y el 95% de los ingresos anuales durante estos meses, manteniendo estructuras de costos que sigan siendo viables durante los períodos de menor ocupación.
Las estrategias de precios para la temporada media separan las operaciones rentables de las que tienen dificultades. Las propiedades exitosas implementan precios dinámicos que capturan:
- Tarifas premium (350-850 €/noche) durante los períodos pico de julio-agosto
- Posicionamiento moderado (180-320 €/noche) para mayo-junio y septiembre, cuando el clima sigue siendo excelente pero la demanda disminuye
- Tarifas promocionales (120-220 €/noche) para abril y octubre, con el fin de extender la temporada y cubrir los costos fijos
La decisión entre cierre invernal vs. operación durante todo el año afecta fundamentalmente los rendimientos. Cerrar de noviembre a marzo elimina el 70-80% de los costos operativos fuera de temporada, pero sacrifica los ingresos potenciales de los períodos festivos (Navidad, Año Nuevo) y el turismo de bienestar invernal emergente. Las propiedades con un sólido negocio corporativo o de bodas mantienen cada vez más operaciones invernales limitadas (15-25% de capacidad) para atender estos nichos mientras mantienen inactivas partes de la propiedad.
Desafíos y soluciones de dotación de personal
La mano de obra representa el 35-45% de los ingresos de los hoteles isleños con servicio completo, siendo el reclutamiento y la retención desafíos persistentes. El mercado laboral de las islas griegas sufre de:
- Poblaciones locales limitadas (especialmente en islas con menos de 15.000 residentes permanentes)
- Competencia de múltiples propiedades por profesionales de hostelería cualificados
- Escasez de viviendas que aumenta los costos de alojamiento del personal
- Trabajadores estacionales que buscan contratos consecutivos en destinos mediterráneos
El alojamiento para el personal se ha convertido en una necesidad competitiva. Las propiedades que ofrecen alojamiento exclusivo para empleados reducen la rotación en un 40-60% en comparación con aquellas que requieren que el personal obtenga alquileres privados en mercados restringidos. Presupueste entre 800 y 1.200 € por cama para conversiones básicas de dormitorios o entre 35.000 y 65.000 € para bloques de viviendas para el personal construidos a tal efecto.
Expectativas salariales estacionales para puestos clave en 2026:
- Personal de recepción: 1.400-1.800 €/mes más alojamiento
- Camareros con experiencia: 1.600-2.200 €/mes
- Chefs (cualificados): 2.400-3.800 €/mes
- Limpieza: 1.300-1.600 €/mes
El patrocinio de visas para trabajadores no comunitarios requiere demostrar la incapacidad de cubrir puestos localmente, un proceso que toma de 8 a 12 semanas. Las propiedades reclutan exitosamente de Albania, Macedonia del Norte y, cada vez más, de Filipinas para funciones de limpieza y cocina.
Gestión de servicios públicos y restricciones de infraestructura
La escasez de agua afecta gravemente a la mayoría de las islas de las Cícladas. Los enfoques operativos incluyen:
- Unidades de desalinización: Costo de capital de 45.000-120.000 € para propiedades que producen 15-40 m³ diarios, con costos operativos de 2,50-4,00 €/m³
- Sistemas de cisternas: Recolección tradicional de agua de lluvia (presupuesto de 15.000-35.000 € para una capacidad de 50-100 m³)
- Suministro municipal: Donde está disponible, cuesta 3,50-6,00 €/m³ con interrupciones de suministro durante el verano pico
- Monitoreo del agua: La medición inteligente y la educación de los huéspedes reducen el consumo en un 18-25%
Los costos de energía ascienden a 8-12 € por noche por habitación ocupada para propiedades dependientes del aire acondicionado. Las instalaciones solares logran períodos de recuperación de 5-7 años, con sistemas típicos de 50kW que cuestan 65.000-85.000 € y reducen los gastos anuales de electricidad en 18.000-28.000 €. El respaldo de generadores (necesario para las interrupciones de energía) añade 12.000-25.000 € para unidades de 40-75kVA.
La logística de recolección de residuos en islas más pequeñas requiere acuerdos privados, con un costo de 200-450 € mensuales, y los programas de reciclaje añaden un 30-40% a los presupuestos de gestión de residuos.
Puntos de referencia de estructura de costos y márgenes GOP
Márgenes de Beneficio Operativo Bruto (GOP) por isla y tipo:
- Lujo en Santorini/Mykonos: 38-48% (poder de fijación de precios premium)
- Mercado medio en Paros/Naxos: 28-36% (costo-ingresos equilibrados)
- Presupuesto de islas secundarias: 22-30% (mercados sensibles al precio)
Las propiedades que logran márgenes GOP superiores al 35% suelen demostrar una gestión de ingresos superior, costos de distribución controlados (reservas directas >40%) y modelos de dotación de personal eficientes que utilizan empleados con habilidades múltiples durante los períodos de temporada media.
Estrategias de salida, múltiplos de valoración y liquidez en el mercado de las islas griegas
Comprensión de los períodos de tenencia y los ciclos del mercado
Las inversiones hoteleras en las islas griegas requieren paciencia y sincronización estratégica. Los períodos de tenencia típicos varían significativamente según la tesis de inversión:
- Adquisiciones de valor añadido: 5-8 años para completar renovaciones, estabilizar operaciones y demostrar un flujo de caja constante a los compradores
- Propiedades de ingresos estabilizados: 7-12 años para beneficiarse de la apreciación del mercado y las mejoras operativas
- Inversiones de legado/estilo de vida: 10+ años, a menudo en transición hacia la propiedad familiar de la siguiente generación
El mercado hotelero griego opera en ciclos distintos influenciados por tendencias turísticas europeas más amplias, condiciones económicas griegas y estabilidad geopolítica en el Mediterráneo oriental. Las propiedades que se introducen en el mercado durante años de turismo fuerte (2026 proyecta llegadas récord de más de 38 millones de visitantes a Grecia) obtienen valoraciones premium en comparación con los períodos de recesión.
Metodologías de valoración actuales y múltiplos
Los compradores evalúan los hoteles de las islas griegas utilizando múltiples enfoques, siendo las tasas de capitalización y los múltiplos de EBITDA los marcos de valoración principales.
Tasas de capitalización por isla y posicionamiento (mercado 2026):
Los múltiplos de EBITDA para activos premium de las islas griegas oscilan entre 12-16 veces el EBITDA de los últimos doce meses para propiedades de trofeo con fuerte afiliación de marca, posición de mercado establecida y potencial de crecimiento. Las propiedades del mercado medio cotizan a 8-11 veces el EBITDA, mientras que los activos de islas secundarias o propiedades que requieren una inversión de capital significativa se venden a múltiplos de 6-9 veces.
El enfoque de valoración es muy importante: la metodología de tasa de capitalización se adapta a las propiedades de ingresos estabilizados, mientras que los múltiplos de EBITDA reflejan mejor los activos orientados al crecimiento, donde los compradores se centran en el alza operativa en lugar del flujo de caja actual. Para comparar el valor de mercado actual de su activo con transacciones hoteleras comparables en la isla, utilice nuestra herramienta de valoración de propiedades para obtener orientación sobre precios basada en datos.
Perfiles de compradores y dinámica de transacciones
Comprender quién compra hoteles en las islas griegas da forma a la estrategia de salida y al posicionamiento de la propiedad:
- Grupos hoteleros internacionales (Marriott, Hilton, Accor) buscan oportunidades de abanderamiento para propiedades de más de 50 habitaciones en ubicaciones privilegiadas, buscando normalmente contratos de gestión en lugar de propiedad
- Family offices del norte de Europa, el Reino Unido y, cada vez más, Oriente Medio, tienen como objetivo propiedades boutique de 15-35 habitaciones como inversiones de estilo de vida con generación de ingresos
- Inversores de la diáspora griega (especialmente griegos de EE. UU. y Australia) persiguen propiedades patrimoniales para la propiedad de legado y uso familiar
- Fondos de capital privado en hostelería adquieren carteras o activos más grandes (más de 40 habitaciones) con narrativas claras de valor añadido
Los cronogramas de las transacciones desde la cotización hasta el cierre promedian de 6 a 12 meses para las propiedades de las islas griegas, más tiempo que los activos continentales debido a:
- Requisitos de diligencia debida del comprador internacional (8-12 semanas)
- Verificación de títulos y confirmación de autorización arqueológica (4-8 semanas)
- Acuerdo de financiación para adquisiciones apalancadas (6-10 semanas)
- Preferencias de tiempo estacional (los compradores prefieren cierres en primavera para capturar la temporada completa de verano)
Estructuración de salida fiscalmente eficiente
La estructura de su salida afecta drásticamente los ingresos netos. La legislación fiscal griega trata las ventas de acciones y las ventas de activos de manera diferente:
Venta de acciones (venta de la empresa que posee el hotel):
- Impuesto sobre ganancias de capital: 15% sobre ganancias para no residentes
- Impuesto de transferencia: 0% (sin transferencia de bienes raíces)
- Ventaja: Más simple para propiedades con licencias o permisos complejos que se transfieren con la entidad corporativa
Venta de activos (venta directa de los bienes raíces y el negocio):
- Impuesto sobre ganancias de capital: 15-45% dependiendo del período de tenencia y la residencia
- Impuesto de transferencia: 3,09% del valor declarado
- IVA: Potencialmente aplicable al 24% a menos que se obtenga una exención
- Ventaja: Preferencia del comprador por un aumento en la base
Los requisitos de retención para vendedores no residentes exigen una retención del 15% sobre los ingresos brutos, lo que requiere una planificación fiscal cuidadosa y posibles beneficios de tratados para vendedores de la UE y EE. UU.
Ventas comparables recientes y posicionamiento para obtener el máximo valor
Las transacciones hoteleras destacadas en las islas griegas de 2025-2026 incluyen:
- Propiedad de 28 habitaciones en la caldera de Santorini: 14,2 millones de euros (507.000 €/habitación, tasa de capitalización del 6,8%)
- Resort de 42 habitaciones frente a la playa en Mykonos: 26,5 millones de euros (631.000 €/habitación, tasa de capitalización del 7,2%)
- Conversión boutique de 19 habitaciones en Paros: 4,8 millones de euros (253.000 €/habitación, tasa de capitalización del 8,9%)
Maximizar el valor de salida requiere de 18 a 24 meses de preparación:
- Demostrar un crecimiento constante del EBITDA año tras año (8-12% anual)
- Reducir la dependencia de las OTA por debajo del 55% de las reservas mediante la inversión en canales directos
- Completar el mantenimiento diferido para presentar operaciones llave en mano
- Asegurar contratos de personal clave a largo plazo (especialmente del gerente general)
- Obtener estudios de propiedad actualizados, autorizaciones arqueológicas y confirmaciones de licencias
- Considerar la afiliación a marcas "blandas" (Small Luxury Hotels, Design Hotels) para atraer compradores institucionales
Las propiedades posicionadas como "inversiones estabilizadas y llave en mano" con sistemas documentados, personal capacitado y potencial de crecimiento obtienen valoraciones un 15-25% superiores a los activos comparables que requieren la participación operativa del comprador.
Cómo vender su hotel en una isla griega
---
> ¿Está considerando una salida? Si está contemplando vender su hotel en una isla griega (ya sea para capitalizar la apreciación del mercado, reequilibrar su cartera o retirarse de las operaciones), el momento, la preparación y la orientación a los compradores son fundamentales para maximizar el valor de venta en este mercado único y estacional.
Cómo vender su hotel en una isla griega
Salir de una inversión hotelera en una isla griega requiere un enfoque diferente al de las ventas de hostelería en el continente o en zonas urbanas. El interés de los compradores es altamente estacional: los inversores internacionales suelen comenzar su búsqueda entre enero y abril, con el objetivo de completar la diligencia debida antes de la temporada de verano. Por el contrario, vender durante o inmediatamente después de la temporada alta le permite presentar cifras de ingresos auditadas de temporada alta, lo que puede justificar valoraciones premium, pero reduce su ventana de compradores antes del otoño.
Los perfiles de los compradores difieren notablemente según la isla y el tipo de propiedad. Los hoteles boutique de las Cícladas atraen a compradores europeos y norteamericanos adinerados que buscan inversiones de estilo de vida; los resorts más grandes en Rodas, Creta o Corfú atraen a fondos institucionales, grupos hoteleros y family offices. Los compradores griegos nacionales siguen siendo activos para casas de huéspedes más pequeñas y B&B, particularmente aquellos con una clientela habitual sólida y costos fuera de temporada manejables.
Los canales de marketing importan. Los hoteles en las islas griegas requieren una exposición dirigida en mercados hoteleros internacionales (como Stay4Hospitality), portales inmobiliarios griegos especializados y contacto directo con asesores de adquisiciones hoteleras con redes en el Egeo. Las plataformas comerciales genéricas rara vez ofrecen compradores calificados para hoteles en islas.
La documentación no es negociable. Asegúrese de que sus permisos de construcción (oikodomikí ádeia), licencias de operación (certificación EOT), certificados de cumplimiento ambiental y entradas en el registro de la propiedad (Ktimatológio) estén actualizados, completos y digitalizados. Los permisos faltantes o desactualizados pueden retrasar el cierre en seis meses o descarrilar las ventas por completo, especialmente para propiedades en zonas arqueológicas o áreas de protección costera.
Finalmente, contrate a un abogado cualificado en Grecia y a un tasador especializado en hostelería desde el principio. Los hoteles en las islas a menudo tienen historias de títulos complejas, derechos de acceso compartidos o acuerdos informales con parcelas vecinas; los asesores profesionales identifican y resuelven estos problemas antes de que surjan en la diligencia debida del comprador.
Para obtener una hoja de ruta completa para maximizar el valor de venta y navegar por el proceso de venta de hoteles en las islas griegas, consulte nuestra guía dedicada: Cómo vender su hotel en una isla griega.
---
¿Pueden los ciudadanos no comunitarios comprar hoteles en las islas griegas?
Sí. Los ciudadanos no comunitarios pueden adquirir propiedades hoteleras en la mayoría de las islas sin restricciones, salvo en zonas fronterizas específicas qu
¿Cuáles son los márgenes operativos netos típicos de los hoteles en islas griegas?
Los hoteles boutique y de gama media bien gestionados suelen alcanzar márgenes operativos netos de entre el 28% y el 42% durante años pico. La estacionalidad es
¿Cuánto tiempo lleva obtener licencias y permisos hoteleros?
Espere entre 8 y 18 meses para una licencia de explotación completa, dependiendo de la rapidez municipal y de si el proyecto requiere estudios arqueológicos o d
¿Qué islas ofrecen el mejor valor de inversión hotelera en 2026?
Paros, Naxos, Milos y Sifnos ofrecen actualmente una mejor relación valor-crecimiento frente a mercados saturados como Santorini o Miconos. Estas islas se benef
¿Cuáles son las principales obligaciones fiscales para los propietarios?
Los propietarios enfrentan un impuesto de sociedades del 22% sobre beneficios netos. El IVA es del 13% en alojamiento y del 24% en otros servicios. Además, exis
¿Cómo afecta la escasez de agua a la operativa y valoración de los hoteles?
La escasez de agua es crítica en muchas Cícladas. Los hoteles sin fuentes autónomas (pozos, desalinizadoras, cisternas) enfrentan costes de suministro elevados
¿Qué opciones de financiación existen para compradores extranjeros?
Los compradores suelen acceder a financiación mediante bancos comerciales griegos, banca privada internacional o prestamistas especializados. Los bancos locales
¿Existen restricciones en licencias de alquiler vacacional que afecten a la inversión?
Sí. Grecia ha endurecido las normas para alquileres de corta estancia. Los hoteles con licencia reglada están protegidos y, a menudo, se benefician de la reducc
Related Resources
- Aix-en-Provence Hotel Investment Guide
- How to Calculate Hotel Value Online
- List Your Hotel for Sale with Instant Valuation on Stay4Hospitality
- Reach Global Buyers for Your Hospitality Property
- Hospitality Investment FAQs – Your Complete Guide to Investing in Hotels
- Sell Your Hotel on a Greek Island
- What financing options are available for purchasing hospitality properties
- What are the typical ROI expectations for hotel investments in 2026
- How do investors calculate ROI when evaluating hotel properties
- How long does hotel due diligence typically take
- What Do Hotel Buyers Look For Before Making an Offer?
- Calculate your Greek island hotel investment ROI
- Get an instant hotel valuation
- Download our free selling guide
- Browse hotels for sale
- Explore boutique hotels for sale
Browse hospitality properties for sale | List your property | Free valuation